قاعدة 25/50/15/10: كيف تدير أموالك مثل أصحاب الثروات الطائلة؟
تعرّف على كيفية تطبيق قاعدة 25/50/15/10 على راتبك، وتوزيع نفقاتك، والادخار، والاستثمار. يتضمن ذلك أمثلة وحسابات وبدائل في حال وجود ديون.
يكسب بعض الناس 3000 دولار شهرياً ويصلون إلى يوم استلام رواتبهم وحساباتهم شبه فارغة. بينما يحصل آخرون على 1000 دولار، ويسددون فواتيرهم، ويحتفظون ببعض المدخرات، ويتمكنون من التقدم تدريجياً نحو تحقيق أهدافهم.
لا يكمن الفرق دائماً في مقدار المال الذي يدخل. بل يهم أيضاً مقدار تكلفة الحفاظ على نمط الحياة هذا، والديون الموجودة، وكيفية تخصيص كل دخل.
إحدى طرق تنظيم هذه القرارات هي قاعدة 25/50/15/10 ، وهي نظام ميزانية يقترح استخدام 25% من الدخل لنمو الثروة، و50% للاحتياجات الأساسية، و15% للأمن المالي، و10% للنفقات الشخصية.
اكتسبت هذه الطريقة شعبيةً واسعةً بفضل فكرة إدارة الأموال على غرار أغنى 1% من السكان. مع ذلك، لا توجد أدلة كافية تُثبت أن جميع أفراد هذه المجموعة يستخدمون هذه النسب. تكمن قيمتها الحقيقية في تحديد الأولويات وتحويلها إلى قرارات شهرية.
ستتعلم في هذا الدليل كيفية حساب كل مبلغ، والتعرف على متى تكون القاعدة غير قابلة للتطبيق، وتكييفها إذا كانت لديك ديون، وتنظيم مدخراتك دون اللجوء إلى وعود الثراء السريع.
ما هي قاعدة 25/50/15/10 وكيف تعمل؟
قاعدة 25/50/15/10 هي صيغة لإدارة الأموال تقسم صافي الدخل الشهري إلى أربع فئات ذات أهداف مختلفة.
وقد شاع استخدامه، من بين آخرين، من قبل رجل الأعمال والمتخصص في التواصل المالي مارك تيلبري، الذي يستخدم توزيعًا يركز على النمو والاستقرار والاحتياجات والمكافآت.
نهجهم بسيط: قبل إنفاق راتبك، عليك أن تقرر مقدار ما يمكنك استخدامه للعيش، والنسبة المئوية التي تحتاج إلى حمايتها، ومقدار ما يمكنك تخصيصه للمستقبل.
| نسبة مئوية | فئة | غاية |
|---|---|---|
| 25% | النمو والاستثمارات | بناء ثروة طويلة الأجل |
| 50% | الاحتياجات الأساسية | دفع النفقات الأساسية |
| 15% | المدخرات والأمان | إنشاء احتياطي مالي |
| 10% | المصاريف الشخصية | استمتع بالمال بمسؤولية |
| 100% | المجموع | نظّم جميع مصادر دخلك |
يتم حساب الصيغة على أساس صافي الدخل، أي الأموال المتاحة لديك فعلياً بعد الضرائب والاستقطاعات الإلزامية.
على سبيل المثال، مع راتب قدره 1600 دولار، ستكون المبالغ 400 دولار للنمو، و800 دولار للاحتياجات، و240 دولار للادخار، و160 دولار للنفقات الشخصية.
هناك تفصيل بالغ الأهمية: النسب المئوية هي مجرد إرشادات وليست شرطاً . إذا كنت تحتاج إلى 70% من راتبك للسكن والطعام والمواصلات، فلا ينبغي لك تقليص النفقات الأساسية لمجرد اتباع هذه الطريقة.
٢٥٪ للنمو: كيف تبدأ في بناء الثروة
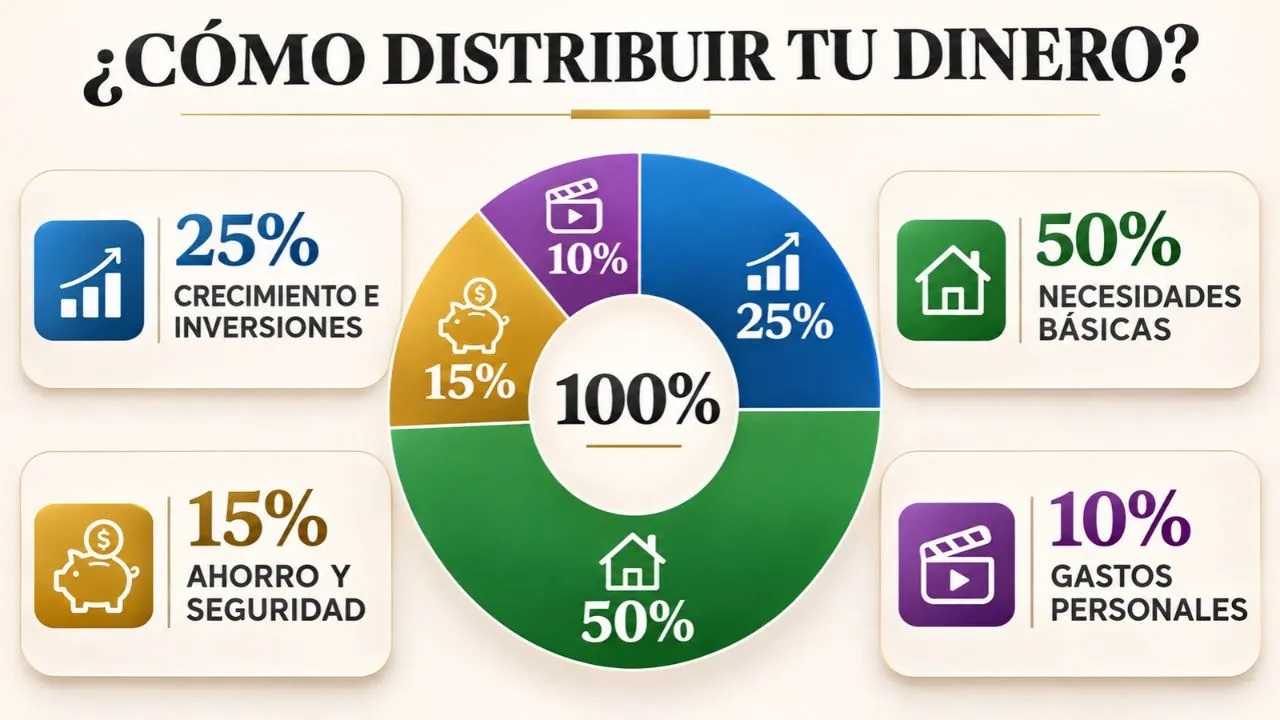
يقترح الجزء الأول من القاعدة تخصيص ربع دخلك لتحسين وضعك المالي المستقبلي.
بخلاف الأموال المستخدمة لدفع الفواتير، فإن الهدف من هذه النسبة هو الحصول على الأصول، أو تطوير القدرات الإنتاجية، أو تمويل المشاريع القادرة على توليد قيمة بمرور الوقت.
لنفترض أنك تحصل على 2000 دولار صافي شهرياً. يمثل 25% منها 500 دولار. إذا كان وضعك المالي مستقراً، فيمكن تخصيص هذا المبلغ لاستثمارات طويلة الأجل تتوافق مع أهدافك وقدرتك على تحمل المخاطر.
لكن ثمة فرق بين تخصيص المال للاستثمار وتحقيق عائد عليه. لا تضمن أي نسبة مئوية نتائج إيجابية.
ما الذي يمكنك استخدامه في تلك النسبة البالغة 25%؟
من الخيارات المتاحة صناديق الاستثمار المتنوعة، التي تتيح لك توزيع رأس مالك على أصول مختلفة. كما توجد أيضاً أدوات الدخل الثابت، وصناديق المؤشرات، وخطط ادخار التقاعد، وذلك بحسب البلد والبدائل المتاحة.
ثمة خيار آخر يتمثل في الاستثمار في نشاط إنتاجي. يمكن للمستقل اقتناء أدوات تمكنه من تقديم خدمات أفضل، بينما يمكن للمشاريع الصغيرة تمويل تطوير عملياتها التشغيلية بعائد متوقع معقول.
لا تُدرّ جميع الاستثمارات التجارية أرباحًا. فشراء جهاز كمبيوتر باهظ الثمن أو دفع تكاليف الإعلان دون خطة عمل لا يجعل هذا الإنفاق استثمارًا مربحًا تلقائيًا.
قبل استثمار الأموال، يُنصح بتقييم التكلفة الكاملة والمخاطر والرسوم والأفق الزمني وسهولة استرداد رأس المال.
هل ينبغي عليك استثمار 25% حتى لو كان لديك ديون؟
ليس بالضرورة. هذه إحدى النقاط التي تحتاج فيها القاعدة إلى مزيد من المرونة.
إذا كان لديك بطاقة ائتمان تفرض معدلات فائدة عالية، فإن الاستمرار في الاستثمار بينما يزداد الدين يمكن أن يضر بأموالك.
توصي هيئة الأوراق المالية والبورصات الأمريكية، من خلال موقع Investor.gov ، بإعطاء الأولوية لسداد الديون ذات الفائدة المرتفعة قبل تحمل مخاطر استثمارية معينة.
تتضمن الاستراتيجية المعقولة تغطية الحد الأدنى من الاحتياجات والمدفوعات، وإنشاء احتياطي صغير للأحداث غير المتوقعة، وتخصيص جزء من ميزانية النمو لتقليل الديون الأكثر تكلفة.
بمجرد السيطرة على تلك الالتزامات، يمكنك زيادة استثماراتك تدريجياً.
٥٠٪ للاحتياجات الأساسية: اكتشف كم تكلف حياتك حقًا
أما الجزء الثاني من القاعدة فهو مخصص للنفقات الأساسية.
يشمل ذلك السكن، والغذاء الأساسي، ووسائل النقل الضرورية، والخدمات العامة، والرعاية الطبية، والتأمين الأساسي، والحد الأدنى الإلزامي لسداد القروض.
لا يتعلق الأمر بإبقاء تلك النفقات منخفضة بشكل مصطنع، بل يتعلق بمعرفة تكلفتها وتحديد ما إذا كانت تتناسب بشكل مستدام مع دخلك.
على سبيل المثال، الشخص الذي يكسب 1800 دولار سيكون لديه ميزانية مرجعية مثالية قدرها 900 دولار للاحتياجات.
تكمن المشكلة عندما تبلغ تكلفة الإيجار 650 دولارًا، والطعام 300 دولار، والمواصلات 150 دولارًا. وبهذه البنود الثلاثة وحدها، يحتاج بالفعل إلى 1100 دولار، دون احتساب فواتير الخدمات أو الالتزامات الأخرى.
في هذه الحالة، لا يحل الإصرار على حد 900 دولار المشكلة. يجب تعديل التوزيع ليعكس النفقات الفعلية.
كيفية التمييز بين الاحتياجات والرغبات
الحاجة هي نفقات يجب عليك تغطيتها من أجل الحفاظ على ظروف معيشية مناسبة والوفاء بمسؤولياتك.
الطعام ضروري؛ وطلب الوجبات الجاهزة عدة مرات في الأسبوع يُعتبر عادةً نفقة اختيارية. قد يكون الإنترنت ضرورياً للعمل؛ أما الاشتراك في خدمات ترفيهية متعددة فليس بالضرورة كذلك.
وهناك أيضاً نفقات تعتمد على الظروف. فقد تكون السيارة ضرورية لشخص يعمل في منطقة تفتقر إلى وسائل النقل العام، وخياراً إضافياً لمن يسكن بالقرب من مكان عمله.
لا يعتمد التصنيف الصحيح على المنتج وحده، بل يعتمد على الوظيفة التي يؤديها في حياتك والبدائل المعقولة المتاحة.
النفقات التي يغفل عنها الكثيرون
ينبغي أيضاً إدراج النفقات السنوية في الميزانية.
تخيل أنك تدفع 240 دولارًا سنويًا للتأمين و360 دولارًا للصيانة الدورية للسيارة. على الرغم من أن هذه المدفوعات لا تتم شهريًا، إلا أنها تصل إلى 600 دولار سنويًا.
هذا يعادل تخصيص 50 دولارًا شهريًا للالتزامات المستقبلية.
إذا لم تفعل ذلك، فسيبدو الأمر في الشهر الذي تصل فيه الفاتورة وكأنك تعرضت لحالة طارئة، بينما في الواقع كانت نفقات معروفة كان بإمكانك التخطيط لها.
وفر 15%: عزز حمايتك المالية
لا يؤدي الادخار نفس وظيفة الاستثمار تماماً.
بينما يسعى الاستثمار إلى تحقيق عوائد وقد يفقد قيمته، فإن صندوق الطوارئ يعطي الأولوية للأمان والتوافر.
يهدف هذا النظام إلى تمكينك من التعامل مع النفقات غير المتوقعة دون الاعتماد فوراً على بطاقة ائتمان أو قرض.
وفقًا لمكتب الحماية المالية للمستهلك الأمريكي ، فإن وجود احتياطي محدد يمكن أن يساعد في مواجهة انقطاعات الدخل والإصلاحات والنفقات غير المتوقعة الأخرى.
تهدف نسبة الـ 15% من القاعدة في المقام الأول إلى بناء تلك الحماية.
كم تحتاج من المال في صندوق الطوارئ الخاص بك؟
تتمثل إحدى الإرشادات الشائعة في جمع ما بين ثلاثة وستة أشهر من النفقات الأساسية، على الرغم من أن المبلغ المناسب يعتمد على كل حالة.
إذا كنت تنفق 750 دولارًا شهريًا على الاحتياجات الأساسية، فإن احتياطيًا لمدة ثلاثة أشهر يعادل 2250 دولارًا. أما احتياطي لمدة ستة أشهر فسيكون 4500 دولار.
إذا كنت تعمل لحسابك الخاص، أو كان دخلك غير مستقر، أو كان العديد من الأشخاص يعتمدون عليك مالياً، فقد تحتاج إلى احتياطي أكبر.
لا يوجد مبلغ محدد يناسب الجميع. المهم هو تحديد المبلغ الذي يسمح لك بتجاوز فترة صعبة دون الوقوع في ديون غير ضرورية.
كيفية حساب المدة التي ستستغرقها لتحقيق ذلك
تخيل أنك تكسب 1500 دولار صافي شهريًا وأن نفقاتك الأساسية تبلغ 750 دولارًا.
من خلال تخصيص 15٪ لصندوق الطوارئ، ستوفر 225 دولارًا شهريًا.
| هدف | كمية | الوقت التقريبي |
|---|---|---|
| مصاريف شهر واحد | 750 دولارًا | 4 أشهر |
| مصاريف ثلاثة أشهر | 2250 دولارًا | 10 أشهر |
| نفقات ستة أشهر | 4500 دولار | 20 شهرًا |
تفترض الحسابات أنك تبدأ بدون أي مدخرات، وتقوم بمساهمات منتظمة، ولا تقوم بأي عمليات سحب. وهي لا تشمل الفائدة.
بمجرد تحقيق هدفك الادخاري، يمكنك مراجعة كيفية استخدام نسبة الـ 15% المتبقية. على سبيل المثال، يمكنك تخصيص جزء منها لتغطية النفقات المستقبلية المخطط لها أو زيادة مساهماتك في تحقيق أهدافك طويلة الأجل.
ينبغي أن يكون الاحتياطي متاحاً بسهولة ومنفصلاً عن الأموال المخصصة للمشتريات اليومية.
الـ 10% التي يجب الاستمتاع بها: لماذا تحتاج الميزانية أيضًا إلى المرونة
يربط الكثير من الناس الإدارة المالية الجيدة بالتخلص التام من النزهات والسفر والمشتريات الشخصية.
لكن من الصعب الحفاظ على ميزانية تتطلب التخلي عن أي نفقات ممتعة.
تُقر النسبة الأخيرة البالغة 10% من القاعدة بأن للأنشطة الشخصية مكانًا أيضًا ضمن الاقتصاد المنظم.
إذا ربحت 1500 دولار، فسيكون لديك 150 دولارًا متاحة للترفيه أو التجارب أو الأشياء الصغيرة أو المشتريات غير الضرورية.
يمكنك إنفاق هذا المبلغ خلال الشهر أو تخصيص جزء منه لنشاط أكثر أهمية.
الفرق هو أنك تعرف مقدار ما يمكنك استخدامه دون المساس بالفواتير والمدخرات والالتزامات الحالية.
هذه النسبة قابلة للتعديل أيضاً. إذا كنت تعاني من ضائقة مالية، فقد يكون من الضروري تقليل الإنفاق غير الضروري مؤقتاً.
كيفية تطبيق قاعدة 25/50/15/10 بناءً على مقدار ما تكسبه
أبسط طريقة لفهم النظام هي حسابه باستخدام كميات ملموسة.
يوضح الجدول التالي كيف سيبدو التوزيع بالنسبة لدخل شهري صافي مختلف، معبراً عنه بالدولار الأمريكي.
| الدخل الشهري | نمو بنسبة 25% | 50% من الاحتياجات | توفير بنسبة 15% | 10% من الموظفين |
|---|---|---|---|---|
| 700 دولار | 175 دولارًا | 350 دولارًا | 105 دولارًا | 70 دولارًا |
| 1000 دولار | 250 دولارًا | 500 دولار | 150 دولارًا | 100 دولار |
| 1600 دولار | 400 دولار | 800 دولار | 240 دولارًا | 160 دولارًا |
| 2400 دولار | 600 دولار | 1200 دولار | 360 دولارًا | 240 دولارًا |
| 3500 دولار | 875 دولارًا | 1750 دولارًا | 525 دولارًا | 350 دولارًا |
| 5000 دولار | 1250 دولارًا | 2500 دولار | 750 دولارًا | 500 دولار |
النتائج عبارة عن حسابات رياضية، وليست كميات يجب على الجميع اتباعها.
قد يحتاج شخص يكسب 700 دولار إلى أكثر من 350 دولارًا لتغطية نفقاته الأساسية. في هذه الحالة، سيكون تقليص الاستثمارات وحماية الاحتياجات الأساسية قرارًا أكثر منطقية من تطبيق نسب مئوية ثابتة.
تكمن ميزة هذا الجدول في أنه يُظهر الهدف الأمثل. والخطوة التالية هي مقارنته بالواقع.
مثال كامل: كيفية تنظيم مبلغ 2000 دولار شهريًا
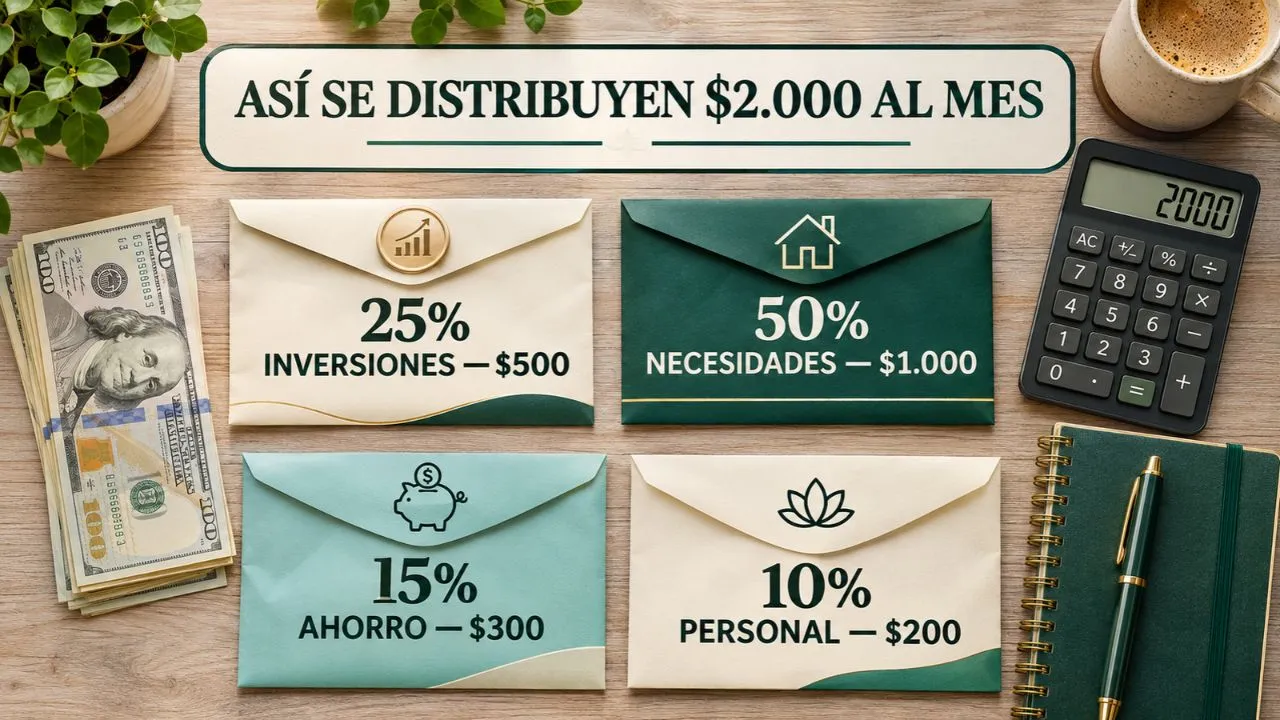
تخيل شخصًا يحصل على 2000 دولار صافية، وليس لديه ديون باهظة، ويريد تنظيم شؤونه المالية.
تبلغ احتياجاته الفعلية 1000 دولار شهريًا، لذا يمكنه تطبيق القاعدة دون إهمال التزاماته.
ستكون الميزانية على النحو التالي:
| فئة | الميزانية الشهرية | المساهمة السنوية |
|---|---|---|
| النمو والاستثمارات | 500 دولار | 6000 دولار |
| الاحتياجات الأساسية | 1000 دولار | 12000 دولار |
| صندوق الضمان | 300 دولار | 3600 دولار |
| المصاريف الشخصية | 200 دولار | 2400 دولار |
| المجموع | 2000 دولار | 24000 دولار |
في غضون اثني عشر شهراً، كان سيخصص 6000 دولار للاستثمارات ويساهم بمبلغ 3600 دولار أخرى في احتياطياته المالية.
يمثل هذا مبلغ 9600 دولار مخصص لأهداف الأصول والأمن.
هذا لا يعني أنك ربحت 9600 دولار. يمكن أن تزيد قيمة الاستثمارات أو تنقص، بينما تمثل المدخرات أموالاً تم ادخارها، وليست عائداً.
الأمر المهم هو أن جزءًا كبيرًا من الدخل قد تم تخصيصه عمدًا للأهداف المستقبلية بدلاً من أن يختفي في نفقات غير مخطط لها.
كم يمكن أن ينمو مالك إذا استثمرت كل شهر؟
من أهم مزايا الاستثمار طويل الأجل إمكانية الحصول على عوائد على المبالغ المتراكمة سابقاً.
تُعرف هذه العملية باسم النمو المركب.
تخيل أنك تستثمر 250 دولارًا شهريًا لمدة عشرين عامًا، ونستخدم عائدًا ثابتًا افتراضيًا بنسبة 5٪ سنويًا اسميًا، يتم احتسابه شهريًا.
والنتيجة التقريبية ستكون كالتالي:
| شرط | إجمالي المساهمات | القيمة النهائية الافتراضية |
|---|---|---|
| عشر سنوات | 30,000 دولار | 38,821 دولارًا |
| 20 عامًا | 60 ألف دولار | 102,758 دولارًا |
في سيناريو العشرين عامًا، ستكون قد ساهمت بمبلغ 60,000 دولار من أموالك الخاصة. وسيمثل الفرق حتى القيمة النهائية النمو المحسوب بناءً على تلك الافتراضات.
هذا ليس تنبؤًا أو عائدًا مضمونًا. لا تشمل الحسابات الرسوم أو الضرائب أو التضخم. علاوة على ذلك، لا تحقق الأسواق عوائد ثابتة شهريًا، وقد ينتج عنها خسائر.
سيختلف الرقم أيضًا إذا قمت بزيادة أو تقليل مساهماتك، أو تغيير استثماراتك، أو كنت بحاجة إلى سحب الأموال.
ما يوضحه هذا التمرين هو التأثير الرياضي الذي يمكن أن تحدثه المساهمات المنتظمة والوقت، وليس أن أي استثمار سيؤدي إلى تلك النتائج.
لتقليل المخاطر غير الضرورية، يُعدّ فهم التنويع أمرًا بالغ الأهمية. يشرح موقع Investor.gov كيفية توزيع الاستثمارات بناءً على أهدافك، وأفقك الزمني، وقدرتك على تحمل المخاطر.
ماذا يحدث إذا كان دخلك قليلاً ولا يمكنك اتباع القاعدة؟
ربما يكون هذا هو السؤال الأهم في الدليل بأكمله.
يفترض هذا القانون أن الشخص يستطيع تغطية نفقاته الأساسية باستخدام نصف دخله فقط، وأن يخصص 40% أخرى للنمو والأمان.
لكن هذا السيناريو ليس واقعياً دائماً.
لنفترض شخصًا يحصل على 950 دولارًا صافيًا شهريًا ويحتاج إلى 665 دولارًا للطعام والسكن والمرافق والمواصلات.
تمثل احتياجاتهم 70% من دخلهم. الميزانية المتاحة بعد تغطية تلك الاحتياجات هي 285 دولارًا.
إن محاولة استثمار 25٪ من راتبك وتوفير 15٪ أخرى ستستهلك 380 دولارًا، وهو مبلغ أكبر من الأموال المتاحة فعليًا قبل احتساب النفقات الشخصية.
في هذه الحالة، لا تنجح القاعدة الأصلية.
نسخة معدلة للميزانيات المحدودة
يمكن للشخص أن يبدأ بتوزيع بديل:
| فئة | القاعدة الأصلية | مثال مُعدَّل |
|---|---|---|
| نمو | 25% | 5% |
| الاحتياجات | 50% | 70% |
| توفير | 15% | 15% |
| طاقم عمل | 10% | 10% |
مع مبلغ 950 دولارًا شهريًا، فإن هذا التعديل سيخصص 47.50 دولارًا للنمو، و665 دولارًا للاحتياجات، و142.50 دولارًا للادخار، و95 دولارًا للنفقات الشخصية.
حتى هذه النسخة قد تحتاج إلى تعديلات. إذا كانت لديك ديون باهظة أو وضع مالي غير مستقر، فقد يكون من الحكمة إعطاء الأولوية للاحتياطي الأدنى والمدفوعات المستحقة قبل الاستثمار.
الهدف ليس تحقيق نسبة مئوية بدافع الفخر، بل الحصول على ميزانية مستدامة.
ثلاث خطوات لتحسين وضعك المالي
المرحلة الأولى: الاستقرار. تغطية الاحتياجات الأساسية، وتجنب التأخير، وتسجيل النفقات، وبدء تكوين احتياطي طوارئ صغير.
المرحلة الثانية: التعافي. قلل من الديون المكلفة، وعزز صندوق الطوارئ الخاص بك، واسعَ إلى تحسين أموالك المتاحة في نهاية كل شهر.
المرحلة الثالثة: النمو. عندما يتحقق قدر أكبر من الاستقرار، يتم زيادة المساهمات المخصصة للاستثمارات والأهداف طويلة الأجل تدريجياً.
ليس عليك الانتقال من الادخار الصفري إلى استثمار 25% دفعة واحدة. فالعادات المستدامة غالباً ما تكون أكثر فائدة من الأهداف التي تتخلى عنها بعد شهرين.
كيف تدير أموالك إذا كنت تعمل لحسابك الخاص؟
قد يكون وضع الميزانية أكثر تعقيداً بالنسبة لأولئك الذين يعملون كعاملين لحسابهم الخاص، أو أصحاب المهن الحرفية، أو المهنيين المستقلين، أو أصحاب الأعمال الصغيرة.
يعرف الموظف ذو الراتب الثابت مقدار ما سيحصل عليه شهرياً تقريباً. أما الشخص الذي يعتمد على المبيعات أو المشاريع أو العمولات فقد يواجه تقلبات كبيرة في دخله.
أول خطأ يجب تجنبه هو الخلط بين الفواتير والدخل الشخصي المتاح للإنفاق.
إذا كانت فواتير عملك تبلغ 3000 دولار، ولكنك تحتاج إلى 1000 دولار للعمليات و400 دولار أخرى للالتزامات الضريبية، فلا يجب عليك استخدام مبلغ 3000 دولار بالكامل كأساس لميزانية عائلتك.
في هذا المثال المبسط، سيتبقى مبلغ 1600 دولار قبل النظر في أي التزامات أو تسويات أخرى قائمة.
كيفية تكييف القاعدة مع الدخل المتغير
ابدأ بمراجعة صافي دخلك خلال الأشهر الستة إلى الاثني عشر الماضية.
يمكنك استخدام حاسبة المتوسطات الخاصة بـ Lobito Isaias للحصول على المتوسط الحسابي لعدة مبالغ، مع إدخال كل دخل كقيمة بنفس الوزن.
مع ذلك، لا يُمثل المتوسط دائمًا دخلًا شهريًا مضمونًا. فإذا كانت هناك أشهر ذات دخل مرتفع بشكل استثنائي وأخرى ذات دخل منخفض، فمن الأفضل أن تُبني ميزانيتك على مبلغ معقول يمكنك تحمله.
من المفيد أيضاً فصل الحسابات التجارية عن الحسابات الشخصية. بهذه الطريقة، لا تختلط نفقات التشغيل بالأموال المخصصة للسكن أو الطعام أو مدخرات الأسرة.
عندما تحصل على دخل إضافي، يمكنك استخدامه لتعزيز مدخراتك، أو تقليل الديون، أو الاقتراب من أهدافك طويلة المدى.
كيفية زيادة دخلك لتسهيل اتباع القاعدة
هناك حد لخفض التكاليف. فإذا انخفض المبلغ عن حد معين، فإن المزيد من التخفيضات قد يؤثر على الاحتياجات الأساسية.
كما أن زيادة دخلك يمكن أن تساعدك على تحسين ميزانيتك، خاصة عندما تدير دخلك بالفعل بمسؤولية.
تخيل أن نفقاتك الأساسية لا تزال عند 900 دولار شهريًا.
إذا كان دخلك 1200 دولار، فإن هذه الاحتياجات تمثل 75% من دخلك. ولكن إذا تمكنت من رفع صافي دخلك إلى 1800 دولار دون زيادة هذه النفقات، فإنها تنخفض إلى 50%.
هذا الاختلاف يغير بشكل كبير قدرتك على الادخار والاستثمار.
أحد الخيارات المتاحة هو تطوير عمل جانبي. ستجد في هذا الدليل 20 وظيفة يمكنك من خلالها كسب دخل من المنزل ، مع خيارات مثل المساعدة الافتراضية، والكتابة، والبرمجة، والتصميم، والخدمات الرقمية.
إذا كنت تمتلك بالفعل مشروعًا تجاريًا، فيمكنك أيضًا التركيز على تحسين مبيعات المنتجات أو الخدمات الحالية.
على سبيل المثال، يمكن أن يكون تعلم كيفية الإعلان عن عملك على خرائط جوجل للحصول على المزيد من العملاء مفيدًا للشركات المحلية التي تحتاج إلى توسيع نطاق أعمالها.
مع ذلك، يجب تقييم أي حملة إعلانية بناءً على تكلفتها والإيرادات التي تحققها فعلياً. فزيادة الإنفاق على الإعلانات لا تضمن بالضرورة تحقيق المزيد من الأرباح.
إن أفضل مزيج هو تحسين الدخل المتاح مع الحفاظ على الالتزامات تحت السيطرة وتجنب زيادة جميع النفقات تلقائيًا.
القاعدة 25/50/15/10 مقابل القاعدة 50/30/20
هناك طريقة أخرى معروفة لتنظيم الشؤون المالية وهي قاعدة 50/30/20.
يتكون توزيعها من استخدام 50٪ من الدخل للاحتياجات، و30٪ للرغبات، و20٪ للادخار أو الاستثمارات أو الأهداف المالية المحددة.
تقترح قاعدة 25/50/15/10 تخصيص نسبة أكبر للمستقبل، لكنها تترك مجالاً أقل للإنفاق التقديري.
| وجه | القاعدة 25/50/15/10 | القاعدة 50/30/20 |
|---|---|---|
| الاحتياجات | 50% | 50% |
| المدخرات والاستثمار | 40% مجتمعة | 20% |
| المصاريف الشخصية | 10% | 30% |
| الميزة الرئيسية | سعة تخزين محتملة أكبر | مرونة أكبر في الاستهلاك |
| الصعوبة الرئيسية | يتطلب ذلك هامش ربح مالي كبير. | يمكنك تخصيص مبلغ أقل لأهداف الثروة |
لا توجد طريقة متفوقة بشكل عام.
يمكن أن توفر قاعدة 50/30/20 نقطة انطلاق أكثر راحة إذا كانت أموالك متوازنة، ولكنك تحتاج إلى مزيد من المرونة في الإنفاق الشخصي.
يمكن أن تكون نسبة 25/50/15/10 هدفًا طموحًا عندما يسمح لك دخلك بتخصيص نسبة عالية دون إهمال الالتزامات.
وإذا لم يناسب أي من هذه الخيارات ميزانيتك، فيمكنك استخدام ميزانية شخصية أو ميزانية صفرية، حيث تحدد غرضًا لكل مبلغ متاح وفقًا لأولوياتك الفعلية.
الأخطاء التي قد تؤدي إلى فشل قاعدة 25/50/15/10
الاستثمار مع تراكم الديون المكلفة
شراء الأصول المالية مع دفع معدلات فائدة مرتفعة قد يؤدي إلى تفاقم وضعك المالي.
قبل الاستثمار بقوة، راجع تكلفة قروضك وفكر في تقليل الديون الأكثر تكلفة.
الخلط بين صندوق الطوارئ وصندوق الاستثمار
يجب أن تكون أموال الطوارئ متاحة بسهولة وآمنة. ولا ينبغي الاعتماد عليها في بيع أصول متقلبة في وقت غير مناسب.
لا يحقق الاحتياطي غرضه إذا فقدت إمكانية الوصول إلى المال تحديداً عندما تحتاج إليه.
انسَ أمر المصاريف السنوية
قد تؤدي تكاليف التأمين والصيانة والالتزامات المتكررة الأخرى إلى اختلال ميزانيتك إذا لم تخصص مبلغًا كل شهر.
إن حقيقة وصول الفاتورة مرة واحدة في السنة لا تعني أنه من المستحيل التخطيط لها.
حسّن مستوى معيشتك مع كل زيادة في الراتب
إذا زاد راتبك بمقدار 300 دولار، ولكنك تحملت على الفور التزامات جديدة بنفس المبلغ، فإن هامشك المالي لا يتحسن.
أما البديل فهو أن تقرر مسبقاً أي جزء من الزيادة ستخصصه للأمن والأهداف والاستهلاك.
تطبيق النسب المئوية دون التحقق من النتائج
الميزانية ليست وثيقة تقوم بإعدادها مرة واحدة ثم تنساها.
تتغير مصادر دخلك ومسؤولياتك ونفقاتك. ومراجعتها بانتظام تتيح لك تصحيح المشاكل قبل أن تتحول إلى ديون.
خطة لمدة 30 يومًا لتنظيم أمورك المالية وفقًا لهذه القاعدة
لستَ بحاجة إلى تغيير وضعك المالي بالكامل فوراً. يمكنك استغلال الشهر القادم لبناء نظام يناسب ظروفك.
الأسبوع الأول: اكتشف مقدار المال المتاح لديك
اجمع صافي دخلك وراجع معاملات حسابك من الأشهر القليلة الماضية.
حدد النفقات الأساسية والالتزامات المالية والمشتريات الاختيارية والمدفوعات المتكررة التي عادةً ما تنساها.
في النهاية، يجب أن تعرف كم يكلفك الحفاظ على نمط حياتك كل شهر، وكم يتبقى لديك من المال لتحقيق أهداف أخرى.
الأسبوع الثاني: تصميم ميزانية واقعية
احسب ما تمثله النسب المئوية الأربع بناءً على دخلك الحالي.
ثم قارنها بنفقاتك الفعلية.
إذا ثبتت جدوى التوزيع، يمكنك اختباره. وإذا لم يكن كذلك، فأنشئ نسخة مصغرة تعطي الأولوية للاستقرار المالي.
في هذه المرحلة، يُنصح أيضاً بتحديد هدف ادخاري أولي محدد.
الأسبوع الثالث: تنظيم الحسابات وأتمتة العمليات
قم بفصل أموالك بين الاحتياجات والادخار والإنفاق التقديري باستخدام الحسابات أو الحسابات الفرعية أو أي نظام آخر يمكنك إدارته.
إذا كان لديك دخل ثابت، ففكر في أتمتة عملية تحويل جزء من راتبك إلى حساب التوفير بعد استلامه.
قبل إعداد المعاملات التلقائية، تأكد من الاحتفاظ بأموال كافية لتغطية التزاماتك وتجنب رسوم السحب على المكشوف.
الأسبوع الرابع: مراجعة ما نجح
في نهاية الشهر، قارن المبالغ المدرجة في الميزانية مع النفقات الفعلية.
إذا تجاوزت فئة معينة الحد المسموح به، فحدد السبب. الشراء الاندفاعي ليس هو نفسه النفقة الطبية الضرورية.
ثم حدد أي تعديل يمكنك الاحتفاظ به في الشهر التالي.
ليس الهدف من أول 30 يومًا هو الوصول إلى الكمال، بل التوقف عن اتخاذ القرارات المالية دون فهم تأثيرها على التزاماتك الأخرى.
الأسئلة الشائعة حول قاعدة 25/50/15/10
من وضع قاعدة 25/50/15/10؟
يُعدّ مارك تيلبري أحد أبرز من ساهموا في نشر هذه الطريقة لتوزيع الدخل من خلال محتواه حول إدارة الأموال. وهي ليست قاعدة رسمية، ولا يوجد دليل على أن شخصًا واحدًا هو من ابتكر جميع تنويعاتها.
هل قاعدة 25/50/15/10 فعالة في تحقيق الثراء؟
لا يضمن ذلك أن تصبح مليونيراً. قد يساعد في تنمية عادات الادخار والاستثمار، لكن النتائج تعتمد على دخل كل شخص، ووقته، وعوائده، ومخاطره، وقراراته المالية.
كم يجب أن أستثمر إذا كنت أكسب 1000 دولار شهرياً؟
تقترح الصيغة الأصلية تخصيص 250 دولارًا للنمو، و500 دولار للاحتياجات، و150 دولارًا للادخار، و100 دولار للنفقات الشخصية. مع ذلك، لا ينبغي اتباع هذه الصيغة إلا إذا كانت التزاماتك ووضعك المالي يسمحان بهذا التخصيص.
ماذا أفعل إذا تجاوزت نفقاتي 50% من دخلي؟
أولاً، احسب المبلغ الذي تحتاجه فعلاً لتغطية احتياجاتك الأساسية. ثم، عدّل بنود الإنفاق الأخرى، وراجع النفقات التي يمكنك تقليلها، وفكّر في طرق لزيادة دخلك. لا تهمل السكن أو الطعام أو الرعاية الصحية لمجرد تلبية الحد الأدنى من المتطلبات.
هل من الأفضل الادخار أم الاستثمار أولاً؟
يعتمد الأمر على التزاماتك وديونك. من الحكمة عمومًا تخصيص مبلغ احتياطي مبدئي للنفقات غير المتوقعة وسداد الديون ذات التكلفة العالية قبل الإقدام على مخاطر استثمارية كبيرة. للادخار والاستثمار أغراض مختلفة.
ما الفرق بين قاعدة 25/50/15/10 وقاعدة 25/15/50/10؟
في النسخة التي شاع استخدامها على يد مارك تيلبري، يمكن أن يشير كلا التعبيرين إلى التوزيع نفسه: 25% للنمو، و15% للاستقرار، و50% للاحتياجات، و10% للمكافآت. مع ذلك، توجد تعديلات تتضمن فئات مختلفة؛ لذا يُنصح دائمًا بالتحقق من كيفية تعريف كل مؤلف للنسب المئوية.
هل يمكنني تطبيق هذه القاعدة إذا كنت أعمل لحسابي الخاص أو أعمل بشكل حر؟
نعم، ولكن عليك أولاً حساب دخلك الصافي الفعلي بعد خصم الضرائب ونفقات العمل. إذا كان دخلك متقلباً، فمن الأفضل الاعتماد على تقدير متحفظ والاحتفاظ باحتياطي كافٍ.
متى يجب عليّ تغيير النسب المئوية؟
عندما يتغير دخلك أو نفقاتك الأساسية أو مسؤولياتك العائلية أو ديونك أو أهدافك المالية، يجب أن يساعدك النظام على اتخاذ قرارات أفضل، لا أن يصبح التزاماً يزيد من سوء استقرارك.
الخلاصة: تبدأ إدارة أموالك بشكل أفضل بفهم أولوياتك
إن قاعدة 25/50/15/10 تحمل درساً مهماً: لا ينبغي تحويل كل الأموال التي تتلقاها تلقائياً إلى استهلاك.
يجب أن يغطي جزء منه التزاماتك الحالية. ويمكن لجزء آخر أن يحميك من الأحداث غير المتوقعة. وعندما تسمح لك ظروفك، يمكنك أيضاً ادخار المال لبناء ثروة طويلة الأجل.
لا يعني ذلك أنه يجب عليك أن تشعر بأنك ملزم باستثمار ربع راتبك. بالنسبة للبعض، سيكون ذلك هدفًا قابلاً للتحقيق؛ أما بالنسبة للآخرين، فسيكون تخصيص مبلغ مختلف أكثر منطقية.
قبل أن تحاول إدارة أموالك مثل أغنى 1% من السكان، حاول أن تفهم ثلاثة أرقام: مقدار ما تتلقاه، ومقدار ما تحتاجه للعيش، ومقدار ما يمكنك ادخاره بشكل مستدام.
ومن هناك يمكنك اتخاذ قرارات أكثر استنارة، وتقليل الأخطاء، والتحرك نحو اقتصاد أكثر استقراراً.
لا يبدأ التقدم المالي بمجرد حصولك على راتب استثنائي، بل يبدأ عندما تفهم أرقامك وتستخدم تلك المعلومات لتحديد كيفية استثمارها.
إخلاء مسؤولية مالية: هذا المحتوى لأغراض تعليمية فقط ولا يُعدّ نصيحة استثمارية شخصية. العوائد المذكورة افتراضية. جميع الاستثمارات تنطوي على مخاطر، بما في ذلك احتمال خسارة رأس المال.
نبذة عن الكاتب: ينشر لوبيتو إساياس محتوىً حول التمويل والتكنولوجيا والاستراتيجيات الرقمية. يقدم هذا المقال معلومات تعليمية وحسابات توضيحية، ولا يُغني عن استشارة خبير مالي.