Die 25/50/15/10-Regel: So verwalten Sie Ihr Geld wie die reichsten 1 %
Erfahren Sie, wie Sie die 25/50/15/10-Regel auf Ihr Gehalt anwenden, Ihre Ausgaben aufteilen, sparen und investieren können. Enthält Beispiele, Berechnungen …
Manche Menschen verdienen 3.000 Dollar im Monat und haben am Zahltag praktisch kein Geld mehr auf dem Konto. Andere erhalten 1.000 Dollar, bezahlen ihre Rechnungen, sparen etwas und kommen so ihren Zielen Schritt für Schritt näher.
Der Unterschied liegt nicht immer nur in der Höhe der Einnahmen. Es kommt auch darauf an, wie viel es kostet, diesen Lebensstil aufrechtzuerhalten, welche Schulden bestehen und wie die einzelnen Einkünfte aufgeteilt werden.
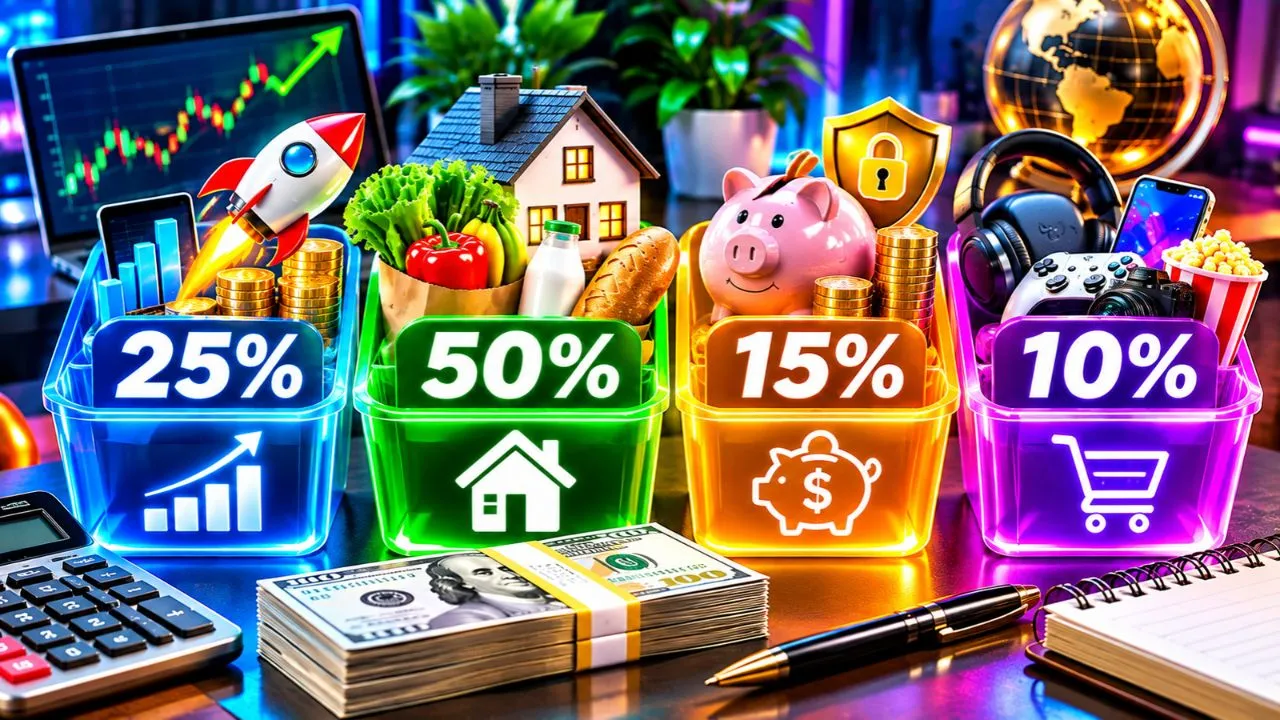
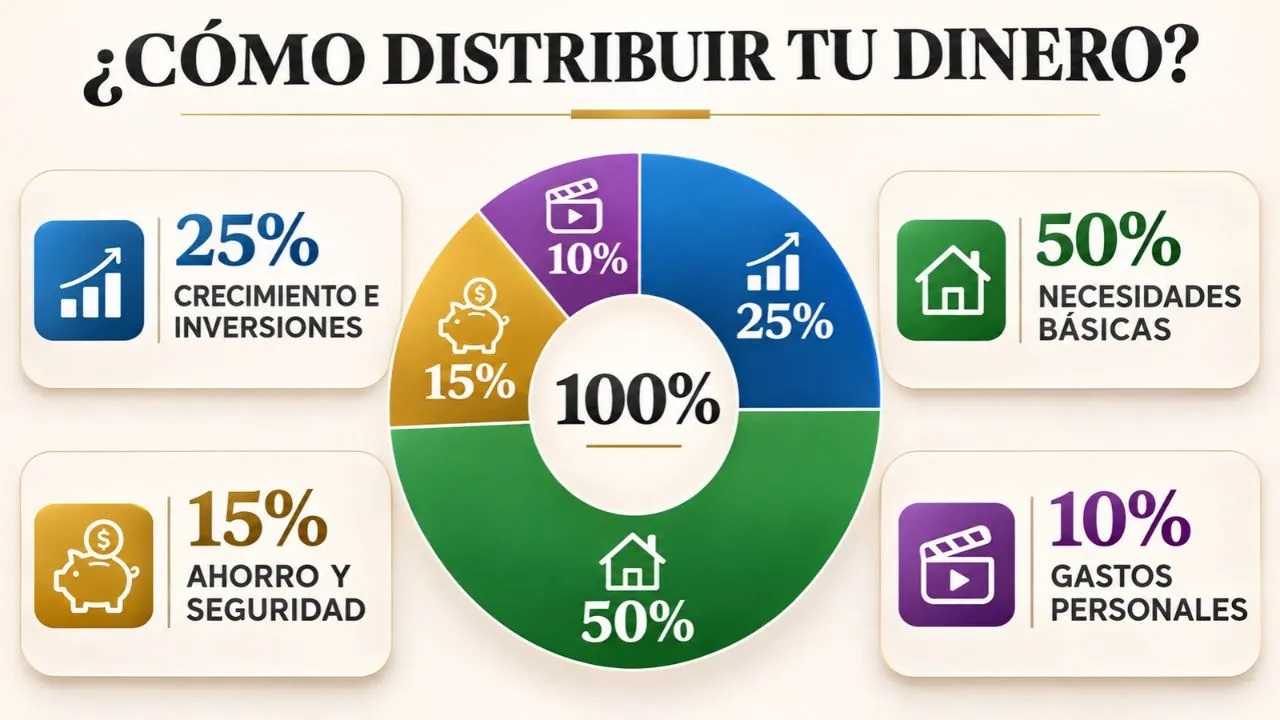
Eine Möglichkeit, diese Entscheidungen zu organisieren, ist die 25/50/15/10-Regel , ein Budgetierungssystem, das vorschlägt, 25 % des Einkommens für Vermögensaufbau, 50 % für Grundbedürfnisse, 15 % für finanzielle Sicherheit und 10 % für persönliche Ausgaben zu verwenden.
Die Methode erfreut sich zunehmender Beliebtheit, da sie die Idee vermittelt, Geld wie die reichsten 1 % zu verwalten. Es gibt jedoch keine ausreichenden Beweise dafür, dass alle Angehörigen dieser Gruppe diese Prozentsätze tatsächlich anwenden. Ihr eigentlicher Wert liegt darin, Prioritäten zu setzen und diese in monatliche Entscheidungen umzusetzen.
In diesem Leitfaden erfahren Sie, wie Sie die einzelnen Beträge berechnen, erkennen, wann die Regel nicht anwendbar ist, sie bei Schulden anpassen und Ihre Ersparnisse organisieren, ohne auf Versprechungen von schnellem Reichtum zurückzugreifen.
Was ist die 25/50/15/10-Regel und wie funktioniert sie?
Die 25/50/15/10-Regel ist eine Formel zur Geldverwaltung, die das monatliche Nettoeinkommen in vier Kategorien mit unterschiedlichen Zielen unterteilt.
Bekannt wurde es unter anderem durch den Unternehmer und Finanzkommunikator Mark Tilbury, der eine auf Wachstum, Stabilität, Bedürfnisse und Belohnungen ausgerichtete Verteilung verwendet.
Ihr Ansatz ist einfach: Bevor Sie Ihr Gehalt ausgeben, legen Sie fest, wie viel Sie zum Leben verwenden können, welchen Prozentsatz Sie schützen müssen und wie viel Sie für die Zukunft zurücklegen können.
| Prozentsatz | Kategorie | Zweck |
|---|---|---|
| 25 % | Wachstum und Investitionen | Aufbau von langfristigem Vermögen |
| 50% | Grundbedürfnisse | Notwendige Ausgaben decken |
| 15% | Ersparnisse und Sicherheit | Finanzreserven bilden |
| 10% | Persönliche Ausgaben | Genieße dein Geld verantwortungsvoll |
| 100% | Gesamt | Ordnen Sie all Ihre Einnahmen. |
Die Formel basiert auf dem Nettoeinkommen, also dem Geld, das Ihnen nach Steuern und obligatorischen Abzügen tatsächlich zur Verfügung steht.
Bei einem Gehalt von beispielsweise 1.600 US-Dollar würden sich die Beträge wie folgt zusammensetzen: 400 US-Dollar für Wachstum, 800 US-Dollar für Bedürfnisse, 240 US-Dollar für Ersparnisse und 160 US-Dollar für persönliche Ausgaben.
Ein wichtiger Punkt ist: Die Prozentsätze sind lediglich Richtwerte, keine zwingende Vorgabe . Wenn Sie 70 % Ihres Gehalts für Wohnen, Essen und Transport benötigen, sollten Sie nicht an wichtigen Ausgaben sparen, nur um dieser Methode zu folgen.
25 % für Wachstum: So beginnen Sie mit dem Vermögensaufbau
Der erste Teil der Regel schlägt vor, ein Viertel Ihres Einkommens für die Verbesserung Ihrer zukünftigen finanziellen Situation zurückzulegen.
Im Gegensatz zu Geld, das zur Begleichung von Rechnungen verwendet wird, dient dieser Prozentsatz dem Erwerb von Vermögenswerten, der Entwicklung produktiver Fähigkeiten oder der Finanzierung von Projekten, die im Laufe der Zeit Wert generieren können.
Angenommen, Sie erhalten monatlich 2.000 US-Dollar netto. 25 % davon entsprechen 500 US-Dollar. Bei einer stabilen finanziellen Situation könnten Sie diesen Betrag in langfristige Anlagen investieren, die Ihren Zielen und Ihrer Risikobereitschaft entsprechen.
Es besteht jedoch ein Unterschied zwischen dem Anlegen von Geld für eine Investition und dem Erzielen einer Rendite. Keine Prozentzahl garantiert positive Ergebnisse.
Wofür können Sie diese 25 % verwenden?
Eine Möglichkeit sind diversifizierte Investmentfonds, mit denen Sie Ihr Kapital auf verschiedene Anlageklassen verteilen können. Je nach Land und verfügbaren Alternativen gibt es außerdem festverzinsliche Wertpapiere, Indexfonds und Altersvorsorgepläne.
Eine weitere Möglichkeit besteht darin, in eine produktive Tätigkeit zu investieren. Ein Freiberufler könnte sich Werkzeuge anschaffen, die es ihm ermöglichen, bessere Dienstleistungen anzubieten, während ein kleines Unternehmen eine betriebliche Modernisierung mit einer angemessenen erwarteten Rendite finanzieren könnte.
Nicht alle Investitionen in Unternehmen sind gewinnbringend. Der Kauf eines teuren Computers oder die Schaltung von Werbung ohne Geschäftsplan führt nicht automatisch zu einer rentablen Investition.
Bevor man Geld investiert, ist es ratsam, die Gesamtkosten, Risiken, Gebühren, den Zeithorizont und die Wahrscheinlichkeit der Kapitalrückgewinnung sorgfältig abzuwägen.
Sollte man 25 % investieren, selbst wenn man Schulden hat?
Nicht unbedingt. Dies ist einer der Punkte, an denen die Regel flexibler gestaltet werden muss.
Wenn Sie eine Kreditkarte mit hohen Zinsen besitzen, kann es Ihren Finanzen schaden, wenn Sie weiter investieren, während die Schulden steigen.
Die US-amerikanische Börsenaufsichtsbehörde (Securities and Exchange Commission) empfiehlt über Investor.gov , der Rückzahlung hochverzinslicher Schulden Vorrang vor dem Eingehen bestimmter Anlagerisiken einzuräumen.
Eine vernünftige Strategie beinhaltet die Deckung des Mindestbedarfs und der Mindestzahlungen, die Bildung einer kleinen Reserve für unvorhergesehene Ereignisse und die Zuweisung eines Teils des Wachstumsbudgets zur Reduzierung der teuersten Schulden.
Sobald diese Verpflichtungen unter Kontrolle sind, können Sie Ihre Investitionen schrittweise erhöhen.
50 % für Grundbedürfnisse: Finden Sie heraus, wie viel Ihr Leben wirklich kostet
Der zweite Teil der Regel befasst sich mit notwendigen Ausgaben.
Dies umfasst Wohnraum, Grundnahrungsmittel, notwendige Transportmittel, öffentliche Dienstleistungen, medizinische Versorgung, grundlegende Versicherungen und obligatorische Mindestkreditraten.
Es geht nicht darum, diese Ausgaben künstlich niedrig zu halten. Es geht darum, zu wissen, wie viel sie kosten und festzustellen, ob sie in einem tragbaren Verhältnis zu Ihrem Einkommen stehen.
Eine Person, die beispielsweise 1.800 Dollar verdient, hätte ein ideales Referenzbudget von 900 Dollar für ihren Lebensunterhalt.
Das Problem entsteht, wenn die Miete 650 Dollar, die Lebensmittel 300 Dollar und die Transportkosten 150 Dollar betragen. Allein für diese drei Posten benötigt er bereits 1.100 Dollar, Nebenkosten und sonstige Verpflichtungen nicht mitgerechnet.
In diesem Fall löst das Beharren auf der Grenze von 900 Dollar das Problem nicht. Die Verteilung muss an die tatsächlichen Ausgaben angepasst werden.
Wie man Bedürfnisse von Wünschen unterscheidet
Ein Bedarf ist eine Ausgabe, die Sie decken müssen, um angemessene Lebensbedingungen aufrechtzuerhalten und Ihren Verpflichtungen nachzukommen.
Essen ist lebensnotwendig; mehrmals wöchentlich Essen zu bestellen, ist in der Regel eine freiwillige Ausgabe. Internetzugang für die Arbeit kann unerlässlich sein; Abonnements für mehrere Unterhaltungsdienste sind es nicht unbedingt.
Es gibt auch Ausgaben, die vom Kontext abhängen. Ein Auto kann für jemanden, der in einem Gebiet ohne öffentliche Verkehrsmittel arbeitet, unerlässlich sein, während es für jemanden, der in der Nähe seines Arbeitsplatzes wohnt, eine optionale Annehmlichkeit darstellt.
Die korrekte Einstufung hängt nicht allein vom Produkt ab. Sie hängt von der Funktion ab, die es in Ihrem Leben erfüllt, und von den verfügbaren, sinnvollen Alternativen.
Eine Ausgabe, die viele Menschen vergessen einzubeziehen
Die jährlichen Ausgaben sollten ebenfalls im Budget berücksichtigt werden.
Stellen Sie sich vor, Sie zahlen jährlich 240 Dollar für die Versicherung und 360 Dollar für die regelmäßige Fahrzeugwartung. Auch wenn diese Zahlungen nicht monatlich anfallen, summieren sie sich auf 600 Dollar im Jahr.
Das entspricht dem Zurücklegen von 50 Dollar pro Monat für zukünftige Verpflichtungen.
Wenn Sie das nicht tun, wird es in dem Monat, in dem die Rechnung eintrifft, so aussehen, als ob Sie einen Notfall erlitten hätten, obwohl es sich in Wirklichkeit um eine bekannte Ausgabe handelte, die Sie hätten einplanen können.
Sparen Sie 15 %: Bauen Sie Ihre finanzielle Absicherung auf
Sparen erfüllt nicht genau dieselbe Funktion wie Investieren.
Während eine Kapitalanlage auf Rendite ausgerichtet ist und an Wert verlieren kann, priorisiert ein Notfallfonds Sicherheit und Verfügbarkeit.
Ziel ist es, Ihnen zu ermöglichen, unerwartete Ausgaben zu bewältigen, ohne sofort auf eine Kreditkarte oder einen Kredit zurückgreifen zu müssen.
Laut dem US-amerikanischen Verbraucherschutzbüro (Consumer Financial Protection Bureau) kann das Vorhandensein einer bestimmten Rücklage dabei helfen, Einkommensausfälle, Reparaturen und andere unerwartete Ausgaben zu bewältigen.
Die 15%-Regel dient in erster Linie dem Aufbau dieses Schutzes.
Wie viel Geld benötigen Sie in Ihrer Notfallreserve?
Als gängige Richtlinie gilt, dass man für drei bis sechs Monate die wichtigsten Ausgaben zurücklegen sollte, wobei die angemessene Summe von der jeweiligen Situation abhängt.
Bei monatlichen Ausgaben von 750 Dollar für den täglichen Bedarf entspricht eine Reserve für drei Monate 2.250 Dollar. Eine Reserve für sechs Monate wären 4.500 Dollar.
Wenn Sie selbstständig sind, Ihr Einkommen unregelmäßig ist oder mehrere Personen finanziell von Ihnen abhängig sind, benötigen Sie möglicherweise eine größere Reserve.
Es gibt keine allgemeingültige Summe. Wichtig ist, abzuschätzen, welcher Betrag es Ihnen ermöglicht, eine schwierige Zeit zu überstehen, ohne unnötige Schulden aufzunehmen.
Wie berechnet man, wie lange man dafür braucht?
Stellen Sie sich vor, Sie verdienen monatlich netto 1.500 US-Dollar und Ihre notwendigen Ausgaben betragen 750 US-Dollar.
Wenn Sie 15 % für den Notfallfonds zurücklegen, sparen Sie 225 Dollar pro Monat.
| Ziel | Menge | Ungefähre Zeit |
|---|---|---|
| Ausgaben für 1 Monat | 750 US-Dollar | 4 Monate |
| Ausgaben für 3 Monate | 2.250 US-Dollar | 10 Monate |
| Ausgaben für 6 Monate | 4.500 US-Dollar | 20 Monate |
Die Berechnungen basieren auf der Annahme, dass Sie mit keinen Ersparnissen beginnen, regelmäßig Einzahlungen leisten und keine Abhebungen vornehmen. Zinsen sind nicht berücksichtigt.
Sobald Sie Ihr Sparziel erreicht haben, können Sie überlegen, wie Sie diese 15 % verwenden möchten. Sie könnten beispielsweise einen Teil davon für geplante zukünftige Ausgaben verwenden oder Ihre Beiträge zu langfristigen Zielen erhöhen.
Die Reserve sollte leicht zugänglich und getrennt von dem Geld aufbewahrt werden, das für alltägliche Einkäufe bestimmt ist.
Die 10 %, die man genießen kann: Warum ein Budget auch Flexibilität braucht
Viele Menschen verbinden gutes Finanzmanagement mit dem vollständigen Verzicht auf Ausflüge, Reisen oder persönliche Anschaffungen.
Ein Budget, das den Verzicht auf jegliche angenehme Ausgaben erfordert, ist jedoch schwer einzuhalten.
Die letzten 10 % der Regel erkennen an, dass auch persönliche Aktivitäten ihren Platz in einer organisierten Wirtschaft haben.
Bei einem Jahreseinkommen von 1.500 US-Dollar stünden Ihnen 150 US-Dollar für Unterhaltung, Erlebnisse, kleine Freuden oder nicht unbedingt notwendige Anschaffungen zur Verfügung.
Sie können diesen Betrag im Laufe des Monats ausgeben oder einen Teil für eine wichtigere Aktivität zurücklegen.
Der Unterschied besteht darin, dass Sie wissen, wie viel Sie ausgeben können, ohne Ihre Rechnungen, Ersparnisse oder bestehenden Verpflichtungen zu gefährden.
Dieser Prozentsatz ist flexibel. Sollten Sie sich in einer finanziellen Notlage befinden, kann es notwendig sein, Ihre freiwilligen Ausgaben vorübergehend zu reduzieren.
Wie man die 25/50/15/10-Regel je nach Einkommen anwendet
Das System lässt sich am einfachsten verstehen, indem man es anhand konkreter Größen berechnet.
Die folgende Tabelle zeigt, wie die Verteilung bei unterschiedlichen monatlichen Nettoeinkommen, ausgedrückt in US-Dollar, aussehen würde.
| Monatliches Einkommen | 25 % Wachstum | 50 % Bedarf | 15 % Ersparnis | 10 % der Belegschaft |
|---|---|---|---|---|
| 700 US-Dollar | 175 $ | 350 US-Dollar | 105 $ | 70 US-Dollar |
| 1.000 US-Dollar | 250 US-Dollar | 500 US-Dollar | 150 US-Dollar | 100 US-Dollar |
| 1.600 US-Dollar | 400 US-Dollar | 800 US-Dollar | 240 US-Dollar | 160 US-Dollar |
| 2.400 US-Dollar | 600 US-Dollar | 1.200 US-Dollar | 360 US-Dollar | 240 US-Dollar |
| 3.500 US-Dollar | 875 $ | 1.750 US-Dollar | 525 $ | 350 US-Dollar |
| 5.000 US-Dollar | 1.250 US-Dollar | 2.500 US-Dollar | 750 US-Dollar | 500 US-Dollar |
Die Ergebnisse sind mathematische Berechnungen, keine Größen, an die sich jeder halten sollte.
Jemand, der 700 Dollar verdient, benötigt möglicherweise mehr als 350 Dollar, um seine Grundkosten zu decken. In diesem Fall wäre es sinnvoller, Investitionen zu reduzieren und die Grundbedürfnisse zu sichern, als starre Prozentsätze anzuwenden.
Der Vorteil dieser Tabelle liegt darin, dass sie das ideale Ziel aufzeigt. Im nächsten Schritt wird es mit der Realität verglichen.
Ein vollständiges Beispiel: Wie man 2.000 Dollar monatlich organisiert
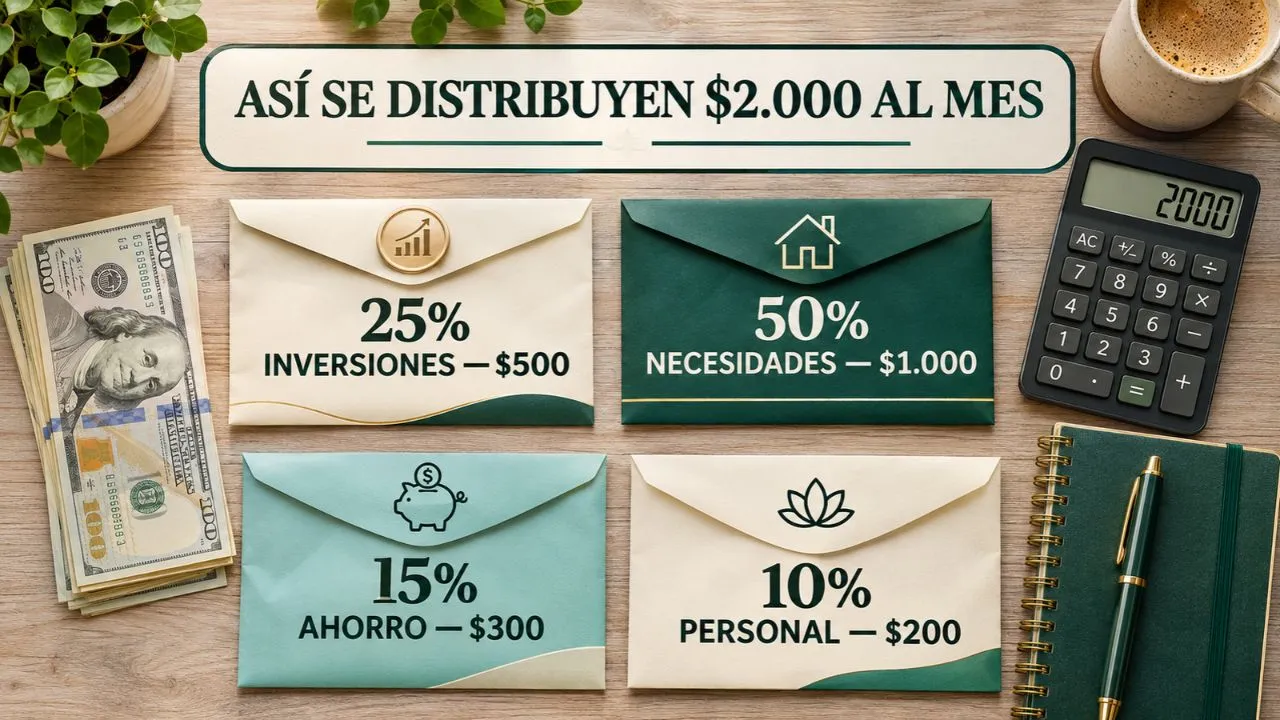
Stellen Sie sich eine Person vor, die netto 2000 Dollar erhält, keine hohen Schulden hat und ihre Finanzen ordnen möchte.
Sein tatsächlicher Bedarf beläuft sich auf 1.000 US-Dollar pro Monat, sodass er die Regel anwenden kann, ohne seine Verpflichtungen zu vernachlässigen.
Das Budget würde wie folgt aussehen:
| Kategorie | Monatliches Budget | Jährlicher Beitrag |
|---|---|---|
| Wachstum und Investitionen | 500 US-Dollar | 6.000 US-Dollar |
| Grundbedürfnisse | 1.000 US-Dollar | 12.000 US-Dollar |
| Sicherheitsfonds | 300 US-Dollar | 3.600 US-Dollar |
| Persönliche Ausgaben | 200 US-Dollar | 2.400 US-Dollar |
| Gesamt | 2.000 US-Dollar | 24.000 US-Dollar |
Innerhalb von zwölf Monaten hätte er 6.000 Dollar für Investitionen bereitgestellt und weitere 3.600 Dollar seiner Finanzreserve zugeführt.
Dies entspricht 9.600 US-Dollar, die für Vermögens- und Sicherheitsziele vorgesehen sind.
Das bedeutet nicht, dass Sie 9.600 Dollar verdient haben. Anlagen können an Wert gewinnen oder verlieren, während Ersparnisse zurückgelegtes Geld darstellen, keine Rendite.
Wichtig ist, dass ein erheblicher Teil des Einkommens bewusst für zukünftige Ziele eingeplant wurde, anstatt in ungeplante Ausgaben zu fließen.
Wie stark könnte Ihr Geld wachsen, wenn Sie jeden Monat investieren?
Einer der Hauptreize von langfristigen Investitionen ist die Möglichkeit, Renditen auf zuvor angesammelte Beträge zu erzielen.
Dieser Prozess wird als zusammengesetztes Wachstum bezeichnet.
Stellen Sie sich vor, Sie investieren 250 Dollar monatlich über einen Zeitraum von zwanzig Jahren, wobei wir von einer hypothetischen konstanten Rendite von 5 % nominal jährlich ausgehen, die monatlich verzinst wird.
Das ungefähre Ergebnis wäre:
| Begriff | Gesamtbeitrag | Hypothetischer Endwert |
|---|---|---|
| 10 Jahre | 30.000 US-Dollar | 38.821 USD |
| 20 Jahre | 60.000 US-Dollar | 102.758 USD |
Im Szenario mit zwanzig Jahren hätten Sie 60.000 US-Dollar Ihres eigenen Geldes eingebracht. Die Differenz bis zum Endwert entspräche dem unter diesen Annahmen berechneten Wachstum.
Dies ist weder eine Prognose noch eine garantierte Rendite. Die Berechnung berücksichtigt keine Gebühren, Steuern oder Inflation. Darüber hinaus erzielen Märkte nicht jeden Monat gleichbleibende Renditen und können zu Verlusten führen.
Die Summe würde sich auch ändern, wenn Sie Ihre Beiträge erhöhen oder verringern, Ihre Anlagen ändern oder Geld abheben müssen.
Die Übung veranschaulicht den mathematischen Effekt, den regelmäßige Beiträge und Zeit haben können, nicht aber, dass jede Investition diese Ergebnisse hervorbringen wird.
Um unnötige Risiken zu minimieren, ist ein gutes Verständnis von Diversifizierung entscheidend. Investor.gov erklärt, wie Sie Ihre Anlagen entsprechend Ihren Zielen, Ihrem Anlagehorizont und Ihrer Risikotoleranz aufteilen .
Was passiert, wenn man wenig verdient und sich nicht an die Regel halten kann?
Dies ist vermutlich die wichtigste Frage im gesamten Leitfaden.
Die Regel setzt voraus, dass eine Person ihre Grundausgaben mit nur der Hälfte ihres Einkommens decken und weitere 40 % für Wachstum und Sicherheit zurücklegen kann.
Dieses Szenario ist jedoch nicht immer realistisch.
Nehmen wir an, jemand erhält monatlich 950 US-Dollar netto und benötigt 665 US-Dollar für Lebensmittel, Unterkunft, Nebenkosten und Transport.
Ihr Bedarf macht 70 % ihres Einkommens aus. Nach Deckung dieses Bedarfs verbleibt ein Budget von 285 US-Dollar.
Der Versuch, 25 % Ihres Gehalts zu investieren und weitere 15 % zu sparen, würde 380 Dollar verschlingen, ein Betrag, der höher ist als das tatsächlich zur Verfügung stehende Geld vor Berücksichtigung persönlicher Ausgaben.
Die ursprüngliche Regel greift in diesem Fall nicht.
Eine Adaption für knappe Budgets
Die Person könnte mit einer alternativen Verteilung beginnen:
| Kategorie | Ursprüngliche Regel | Angepasstes Beispiel |
|---|---|---|
| Wachstum | 25 % | 5% |
| Bedürfnisse | 50% | 70 % |
| Sparen | 15% | 15% |
| Personal | 10% | 10% |
Bei einem Budget von 950 US-Dollar pro Monat würden sich nach dieser Anpassung 47,50 US-Dollar für Wachstum, 665 US-Dollar für Bedürfnisse, 142,50 US-Dollar für Ersparnisse und 95 US-Dollar für persönliche Ausgaben aufteilen.
Auch diese Version könnte Anpassungen erfordern. Bei hohen Schulden oder einer angespannten finanziellen Lage ist es ratsam, vor einer Investition zunächst eine Mindestreserve anzulegen und ausstehende Zahlungen zu begleichen.
Ziel ist es nicht, aus Stolz einen bestimmten Prozentsatz zu erreichen, sondern ein nachhaltiges Budget zu haben.
Drei Schritte zur Verbesserung Ihrer Finanzen
Erste Phase: Stabilität. Den Grundbedarf decken, Verzögerungen vermeiden, Ausgaben erfassen und eine kleine Notfallreserve aufbauen.
Zweite Phase: Erholung. Reduzieren Sie teure Schulden, stärken Sie Ihre Notfallreserve und streben Sie danach, Ihr verfügbares Geld am Ende jedes Monats zu erhöhen.
Dritte Phase: Wachstum. Bei größerer Stabilität sollten die für Investitionen und langfristige Ziele vorgesehenen Beiträge schrittweise erhöht werden.
Man muss nicht von null auf hundert umsteigen und sofort 25 % investieren. Nachhaltige Gewohnheiten sind oft sinnvoller als Ziele, die man nach zwei Monaten aufgibt.
Wie verwaltet man sein Geld, wenn man selbstständig ist?
Die Budgetplanung kann für Freiberufler, Handwerker, unabhängige Fachleute oder Kleinunternehmer komplizierter sein.
Ein Angestellter mit einem Festgehalt weiß ungefähr, wie viel er monatlich erhält. Jemand, dessen Gehalt von Verkäufen, Projekten oder Provisionen abhängt, kann hingegen deutlichen Schwankungen ausgesetzt sein.
Der erste Fehler, den es zu vermeiden gilt, ist, die Rechnungsstellung mit dem verfügbaren persönlichen Einkommen zu verwechseln.
Wenn Ihr Unternehmen 3.000 Dollar in Rechnung stellt, aber 1.000 Dollar für den laufenden Betrieb und weitere 400 Dollar für Steuerzahlungen benötigt, sollten Sie nicht die vollen 3.000 Dollar als Grundlage für Ihr Familienbudget verwenden.
In diesem vereinfachten Beispiel würden vor Berücksichtigung aller anderen ausstehenden Verpflichtungen oder Anpassungen 1.600 US-Dollar verbleiben.
Wie man die Regel an variable Einkommen anpasst
Beginnen Sie mit einer Überprüfung Ihres Nettoeinkommens der letzten sechs bis zwölf Monate.
Mit dem Durchschnittsrechner von Lobito Isaias können Sie den arithmetischen Mittelwert mehrerer Beträge berechnen, indem Sie jedes Einkommen als Wert mit dem gleichen Gewicht eingeben.
Der Durchschnittsverdienst stellt jedoch nicht immer ein garantiertes monatliches Einkommen dar. Bei besonders einkommensstarken und einkommensschwachen Monaten ist es ratsam, Ihr Budget auf einem konservativen, aber tragbaren Betrag zu basieren.
Es ist außerdem hilfreich, geschäftliche und private Konten zu trennen. So werden Betriebsausgaben nicht mit Geldern vermischt, die für Wohnen, Lebensmittel oder Familienersparnisse vorgesehen sind.
Zusätzliches Einkommen können Sie nutzen, um Ihre Ersparnisse aufzustocken, Schulden abzubauen oder Ihren langfristigen Zielen näherzukommen.
Wie Sie Ihr Einkommen steigern können, damit die Regel leichter befolgt werden kann.
Kostensenkungen haben ihre Grenzen. Unterhalb eines bestimmten Betrags können weitere Reduzierungen die Grundbedürfnisse beeinträchtigen.
Eine Einkommenssteigerung kann Ihnen auch helfen, Ihr Budget zu verbessern, insbesondere wenn Sie bereits verantwortungsvoll mit Ihrem Einkommen umgehen.
Stellen Sie sich vor, Ihre monatlichen Fixkosten bleiben bei 900 US-Dollar.
Bei einem Einkommen von 1.200 US-Dollar machen diese Ausgaben 75 % Ihres Einkommens aus. Gelingt es Ihnen jedoch, Ihr Nettoeinkommen auf 1.800 US-Dollar zu steigern, ohne diese Ausgaben zu erhöhen, sinken sie auf 50 %.
Dieser Unterschied verändert Ihre Möglichkeiten zum Sparen und Investieren erheblich.
Eine Möglichkeit besteht darin, sich ein Nebeneinkommen aufzubauen. In diesem Leitfaden finden Sie 20 Jobs, mit denen Sie von zu Hause aus Geld verdienen können , darunter virtuelle Assistenz, Schreiben, Programmieren, Design und digitale Dienstleistungen.
Wenn Sie bereits ein Unternehmen besitzen, können Sie sich auch darauf konzentrieren, den Absatz bestehender Produkte oder Dienstleistungen zu steigern.
Beispielsweise kann es für lokale Unternehmen, die ihre Reichweite vergrößern möchten, nützlich sein zu lernen , wie man auf Google Maps für sein Unternehmen wirbt, um mehr Kunden zu gewinnen .
Jede Werbekampagne muss jedoch anhand ihrer Kosten und des tatsächlich erzielten Umsatzes bewertet werden. Höhere Werbeausgaben garantieren keine höheren Einnahmen.
Die günstigste Kombination besteht darin, das verfügbare Einkommen zu erhöhen, gleichzeitig die Verbindlichkeiten unter Kontrolle zu halten und eine automatische Erhöhung aller Ausgaben zu vermeiden.
Regel 25/50/15/10 versus Regel 50-30/20
Eine weitere bekannte Methode zur Organisation der Finanzen ist die 50/30/20-Regel.
Die Aufteilung sieht vor, dass 50 % des Einkommens für Bedürfnisse, 30 % für Wünsche und 20 % für Ersparnisse, Investitionen oder bestimmte finanzielle Ziele verwendet werden.
Die 25/50/15/10-Regel sieht einen größeren Anteil für die Zukunft vor, lässt aber weniger Spielraum für Ermessensausgaben.
| Aspekt | Regel 25/50/15/10 | Regel 50/30/20 |
|---|---|---|
| Bedürfnisse | 50% | 50% |
| Sparen und Investieren | 40 % kombiniert | 20 % |
| Persönliche Ausgaben | 10% | 30 % |
| Hauptvorteil | Größeres potenzielles Speichervolumen | Größere Konsumflexibilität |
| Hauptschwierigkeit | Es erfordert einen beträchtlichen finanziellen Spielraum. | Sie können weniger für Vermögensziele einplanen. |
Keine der beiden Methoden ist generell überlegen.
Die 50/30/20-Regel kann einen komfortableren Ausgangspunkt bieten, wenn Ihre Finanzen ausgeglichen sind, Sie aber mehr Flexibilität bei Ihren persönlichen Ausgaben benötigen.
Die 25/50/15/10-Regel kann ein ambitioniertes Ziel darstellen, wenn Ihr Einkommen es Ihnen erlaubt, einen hohen Anteil zurückzulegen, ohne Ihre Verpflichtungen zu vernachlässigen.
Und falls keine dieser Optionen zu Ihrem Budget passt, können Sie ein personalisiertes oder Nullbasisbudget verwenden, bei dem Sie jedem verfügbaren Betrag einen Zweck entsprechend Ihren tatsächlichen Prioritäten zuweisen.
Fehler, die dazu führen können, dass die 25/50/15/10-Regel nicht eingehalten wird
Investieren und gleichzeitig teure Schulden anhäufen
Der Kauf von Finanzanlagen zu hohen Zinssätzen kann Ihre finanzielle Situation verschlechtern.
Bevor Sie größere Investitionen tätigen, sollten Sie überprüfen, wie viel Sie Ihre Kredite kosten und überlegen, ob Sie die teuersten Schulden reduzieren können.
Verwechslung eines Notfallfonds mit einem Investmentfonds
Notfallfonds müssen schnell verfügbar und sicher sein. Sie sollten nicht darauf basieren, volatile Vermögenswerte zu einem ungünstigen Zeitpunkt zu verkaufen.
Eine Reserve erfüllt ihren Zweck nicht, wenn man genau dann keinen Zugriff mehr auf das Geld hat, wenn man es braucht.
Vergessen Sie die jährlichen Ausgaben.
Versicherungen, Wartung und andere wiederkehrende Verpflichtungen können Ihr Budget aus dem Gleichgewicht bringen, wenn Sie nicht jeden Monat einen Betrag dafür zurücklegen.
Die Tatsache, dass eine Rechnung nur einmal im Jahr kommt, bedeutet nicht, dass es unmöglich ist, dafür zu planen.
Verbessern Sie Ihren Lebensstandard mit jeder Gehaltserhöhung
Wenn Ihr Gehalt um 300 Dollar steigt, Sie aber gleichzeitig neue Verpflichtungen in gleicher Höhe eingehen, verbessert sich Ihre finanzielle Spielraumreserve nicht.
Eine Alternative ist, im Voraus festzulegen, welchen Teil des Mehrbetrags Sie für Sicherheit, Ziele und Konsum verwenden möchten.
Prozentsätze anwenden, ohne die Ergebnisse zu überprüfen
Ein Budget ist kein Dokument, das man einmal erstellt und dann vergisst.
Ihre Einnahmen, Ausgaben und Verantwortlichkeiten ändern sich. Durch regelmäßige Überprüfung können Sie Probleme beheben, bevor sie zu Schulden führen.
30-Tage-Plan zur Organisation Ihrer Finanzen mit dieser Regel
Sie müssen Ihre Finanzen nicht sofort komplett umstellen. Sie können den nächsten Monat nutzen, um ein System zu entwickeln, das zu Ihren Umständen passt.
Erste Woche: Ermitteln Sie, wie viel Geld Ihnen zur Verfügung steht.
Ermitteln Sie Ihr Nettoeinkommen und überprüfen Sie Ihre Kontotransaktionen der letzten Monate.
Identifizieren Sie wichtige Ausgaben, finanzielle Verpflichtungen, freiwillige Anschaffungen und wiederkehrende Zahlungen, die Sie normalerweise vergessen.
Am Ende sollten Sie wissen, wie viel es kostet, Ihren Lebensstil jeden Monat aufrechtzuerhalten, und wie viel für andere Ziele übrig bleibt.
Zweite Woche: Ein realistisches Budget entwerfen
Berechnen Sie, welchen Anteil die vier Prozentsätze bei Ihrem aktuellen Einkommen haben würden.
Vergleichen Sie diese Werte anschließend mit Ihren tatsächlichen Ausgaben.
Wenn sich die Vertriebsstrategie als praktikabel erweist, können Sie sie testen. Andernfalls erstellen Sie eine abgespeckte Version, die die finanzielle Stabilität in den Vordergrund stellt.
In dieser Phase ist es auch ratsam, ein konkretes anfängliches Sparziel festzulegen.
Dritte Woche: Konten organisieren und automatisieren
Trennen Sie Ihr Geld für Bedürfnisse, Ersparnisse und frei verfügbare Ausgaben mithilfe von Konten, Unterkonten oder einem anderen System, das Sie verwalten können.
Wenn Sie über ein regelmäßiges Einkommen verfügen, sollten Sie erwägen, nach Erhalt Ihres Gehalts eine automatische Überweisung auf Ihr Sparkonto einzurichten.
Bevor Sie automatische Transaktionen einrichten, stellen Sie sicher, dass Sie über ausreichend Guthaben verfügen, um Ihre Verpflichtungen zu decken und Überziehungsgebühren zu vermeiden.
Woche vier: Überprüfen Sie, was funktioniert hat
Vergleichen Sie am Ende des Monats die budgetierten Beträge mit den tatsächlichen Ausgaben.
Wenn eine Kategorie den Grenzwert überschritten hat, ermitteln Sie die Ursache. Ein Spontankauf ist nicht dasselbe wie eine notwendige medizinische Ausgabe.
Ermitteln Sie anschließend, welche Anpassung Sie im Folgemonat beibehalten können.
Ziel der ersten 30 Tage ist nicht Perfektion. Es geht vielmehr darum, keine finanziellen Entscheidungen mehr zu treffen, ohne deren Auswirkungen auf Ihre anderen Verpflichtungen zu verstehen.
Häufig gestellte Fragen zur 25/50/15/10-Regel
Wer hat die 25/50/15/10-Regel erfunden?
Mark Tilbury gehört zu denjenigen, die diese Methode der Einkommensverteilung in ihren Beiträgen zum Thema Geldmanagement bekannt gemacht haben. Es handelt sich nicht um eine offizielle Regel, und es gibt keine Beweise dafür, dass eine einzelne Person alle Varianten davon erfunden hat.
Funktioniert die 25/50/15/10-Regel, um Millionär zu werden?
Es garantiert nicht, Millionär zu werden. Es kann helfen, Spar- und Anlagegewohnheiten zu entwickeln, aber die Ergebnisse hängen vom Einkommen, der Zeit, den Renditeerwartungen, den Risiken und den finanziellen Entscheidungen des Einzelnen ab.
Wie viel sollte ich investieren, wenn ich 1000 Dollar pro Monat verdiene?
Die ursprüngliche Formel sieht 250 $ für Wachstum, 500 $ für den Lebensunterhalt, 150 $ für Ersparnisse und 100 $ für persönliche Ausgaben vor. Sie sollten diese Formel jedoch nur befolgen, wenn Ihre Verpflichtungen und Ihre finanzielle Situation diese Aufteilung zulassen.
Was mache ich, wenn meine Ausgaben 50 % meines Einkommens übersteigen?
Berechnen Sie zunächst, wie viel Geld Sie tatsächlich für Ihre Grundbedürfnisse benötigen. Passen Sie dann andere Kategorien an, prüfen Sie Ausgaben, die Sie reduzieren können, und überlegen Sie, wie Sie Ihr Einkommen erhöhen können. Vernachlässigen Sie nicht Wohnen, Essen oder Gesundheitsversorgung, nur um die Mindestanforderungen zu erfüllen.
Ist es besser, zuerst zu sparen oder zu investieren?
Das hängt von Ihren Verpflichtungen und Schulden ab. Generell ist es ratsam, eine anfängliche Reserve für unerwartete Ausgaben anzulegen und teure Schulden zu tilgen, bevor man größere Anlagerisiken eingeht. Sparen und Investieren dienen unterschiedlichen Zwecken.
Worin besteht der Unterschied zwischen der 25/50/15/10-Regel und der 25/15/50/10-Regel?
In der von Mark Tilbury verbreiteten Version können sich beide Ausdrücke auf dieselbe Verteilung beziehen: 25 % für Wachstum, 15 % für Stabilität, 50 % für Bedürfnisse und 10 % für Belohnungen. Es gibt jedoch auch Varianten mit anderen Kategorien; prüfen Sie daher immer, wie der jeweilige Autor die Prozentsätze definiert.
Kann ich diese Regel auch anwenden, wenn ich selbstständig oder freiberuflich tätig bin?
Ja, aber Sie sollten zunächst Ihr tatsächliches Nettoeinkommen nach Steuern und Betriebsausgaben berechnen. Bei schwankendem Einkommen ist es ratsam, mit einer konservativen Schätzung zu arbeiten und eine ausreichende Reserve vorzuhalten.
Wann sollte ich die Prozentsätze ändern?
Wenn sich Ihr Einkommen, Ihre notwendigen Ausgaben, Ihre familiären Verpflichtungen, Ihre Schulden oder Ihre finanziellen Ziele ändern, sollte das System Ihnen helfen, bessere Entscheidungen zu treffen, und nicht zu einer Verpflichtung werden, die Ihre Stabilität verschlechtert.
Fazit: Besseres Geldmanagement beginnt mit dem Verständnis der eigenen Prioritäten.
Die 25/50/15/10-Regel birgt eine wichtige Lehre: Nicht alles Geld, das Sie erhalten, sollte automatisch in Konsum umgewandelt werden.
Ein Teil davon muss Ihre laufenden Verpflichtungen decken. Ein anderer Teil kann Sie gegen unvorhergesehene Ereignisse absichern. Und wenn es Ihre Situation zulässt, können Sie auch Geld für den langfristigen Vermögensaufbau zurücklegen.
Das heißt nicht, dass Sie sich verpflichtet fühlen sollten, ein Viertel Ihres Gehalts zu investieren. Für manche mag das ein erreichbares Ziel sein; für andere ist eine andere Aufteilung deutlich sinnvoller.
Bevor Sie versuchen, Ihr Geld wie die reichsten 1 % zu verwalten, sollten Sie drei Zahlen verstehen: wie viel Sie einnehmen, wie viel Sie zum Leben benötigen und wie viel Sie nachhaltig sparen können.
Von dort aus können Sie fundiertere Entscheidungen treffen, Fehler reduzieren und sich in Richtung einer stabileren Wirtschaft bewegen.
Finanzieller Fortschritt beginnt nicht mit einem außergewöhnlichen Gehalt. Er beginnt, wenn man seine Zahlen versteht und diese Informationen nutzt, um zu entscheiden, was man damit anfangen will.
Finanzieller Haftungsausschluss: Diese Inhalte dienen ausschließlich Bildungszwecken und stellen keine individuelle Anlageberatung dar. Die dargestellten Renditen sind hypothetisch. Jede Anlage birgt Risiken, einschließlich des potenziellen Verlusts des eingesetzten Kapitals.
Über den Autor: Lobito Isaias veröffentlicht Beiträge zu Finanzen, Technologie und digitalen Strategien. Dieser Artikel enthält informative Darstellungen und beispielhafte Berechnungen; er ersetzt keine professionelle Finanzberatung.