La règle 25/50/15/10 : comment gérer son argent comme les 1 % les plus riches
Découvrez comment appliquer la règle 25/50/15/10 à votre salaire, répartir vos dépenses, épargner et investir. Ce guide inclut des exemples, des calculs et d…
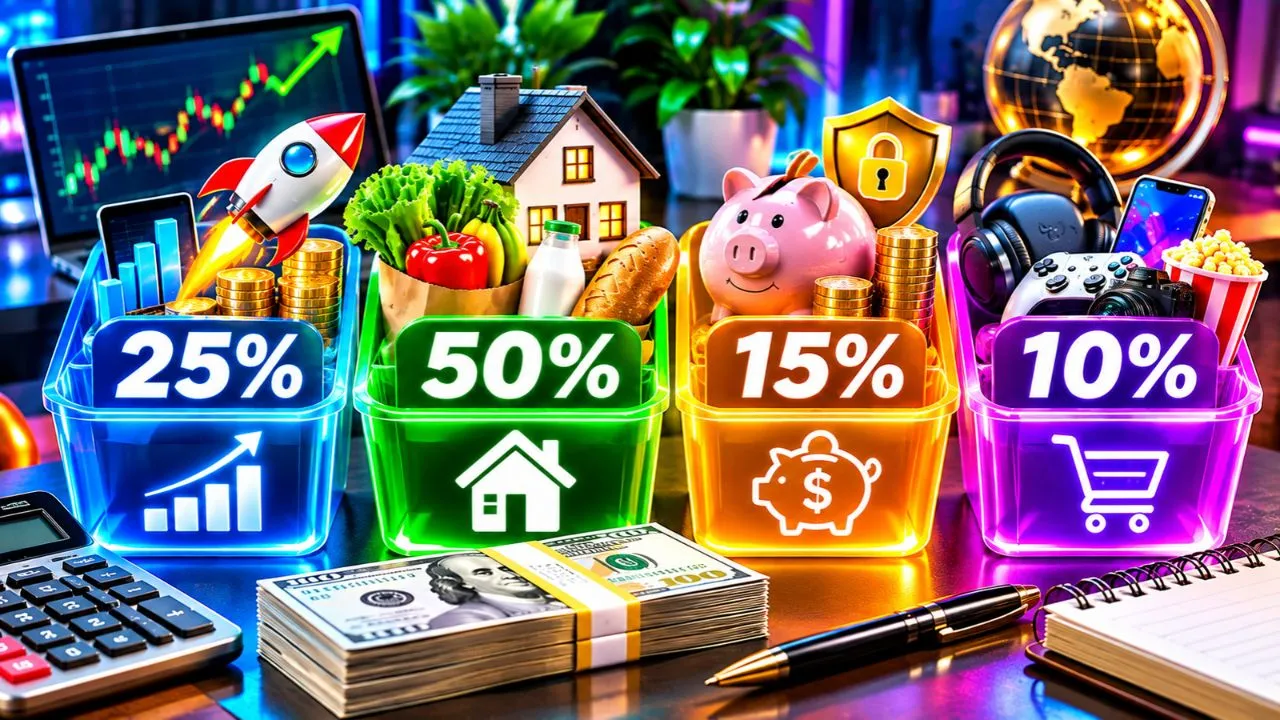
Certaines personnes gagnent 3 000 $ par mois et arrivent à la paie avec un compte pratiquement vide. D’autres reçoivent 1 000 $, paient leurs factures, mettent de l’argent de côté et parviennent à progresser graduellement vers leurs objectifs.
La différence ne tient pas toujours au montant des revenus. Il faut aussi prendre en compte le coût du maintien de ce niveau de vie, les dettes existantes et la répartition des revenus.
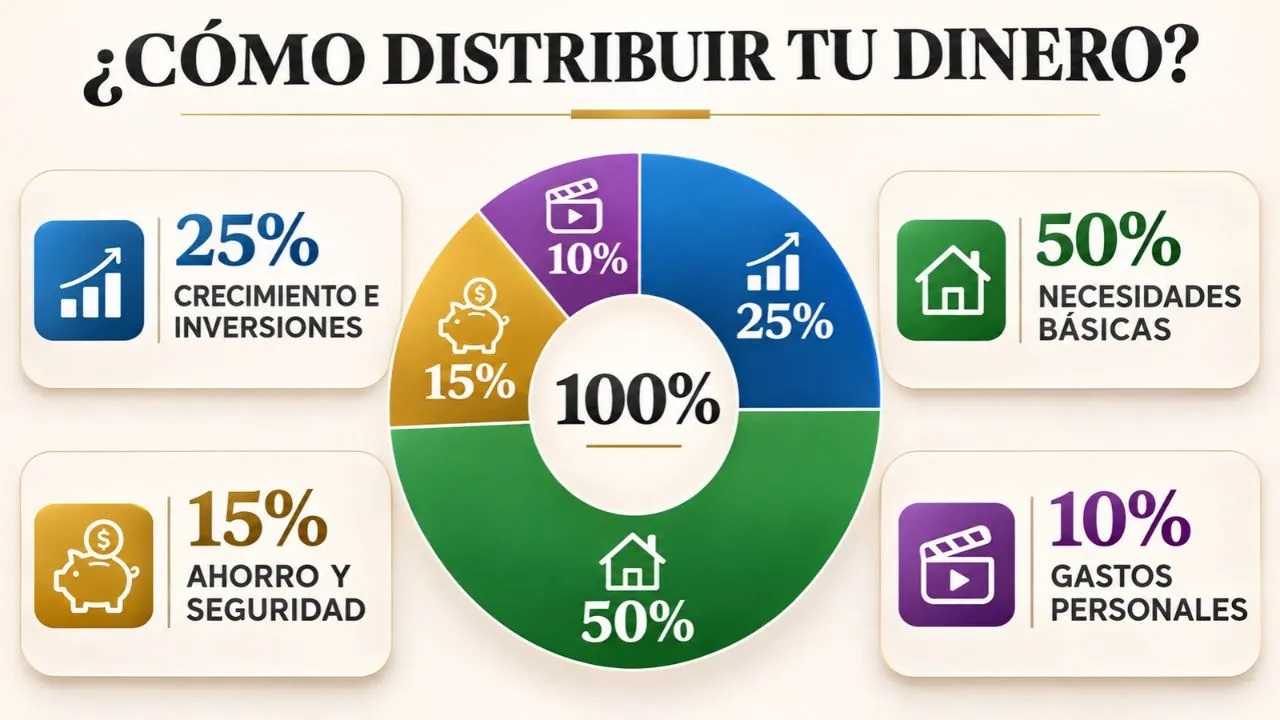
Une façon d'organiser ces décisions est la règle 25/50/15/10 , un système budgétaire qui propose d'utiliser 25 % des revenus pour la croissance du patrimoine, 50 % pour les besoins essentiels, 15 % pour la sécurité financière et 10 % pour les dépenses personnelles.
Cette méthode a gagné en popularité grâce à l'idée de gérer son argent comme les 1 % les plus riches. Cependant, rien ne prouve que tous les membres de ce groupe appliquent ces pourcentages. Son véritable intérêt réside dans la définition de priorités et leur traduction en décisions mensuelles.
Ce guide vous apprendra à calculer chaque montant, à reconnaître les situations où la règle n'est pas applicable, à l'adapter si vous avez des dettes et à organiser votre épargne sans recourir à des promesses de gains rapides.
Qu’est-ce que la règle 25/50/15/10 et comment fonctionne-t-elle ?
La règle 25/50/15/10 est une formule de gestion financière qui divise le revenu mensuel net en quatre catégories ayant des objectifs différents.
Elle a été popularisée, entre autres, par l'entrepreneur et communicateur financier Mark Tilbury, qui utilise une distribution axée sur la croissance, la stabilité, les besoins et les récompenses.
Leur approche est simple : avant de dépenser votre salaire, vous décidez combien vous pouvez consacrer à vos dépenses courantes, quel pourcentage vous devez protéger et combien vous pouvez épargner pour l'avenir.
| Pourcentage | Catégorie | But |
|---|---|---|
| 25% | Croissance et investissements | Constituer un patrimoine à long terme |
| 50% | Besoins essentiels | Payer les dépenses essentielles |
| 15% | Épargne et sécurité | Constituer une réserve financière |
| 10% | Dépenses personnelles | Dépensez votre argent de manière responsable. |
| 100% | Total | Organisez tous vos revenus |
La formule est calculée sur le revenu net, c'est-à-dire l'argent dont vous disposez réellement après impôts et déductions obligatoires.
Par exemple, avec un salaire de 1 600 $, les montants seraient les suivants : 400 $ pour la croissance, 800 $ pour les besoins essentiels, 240 $ pour l’épargne et 160 $ pour les dépenses personnelles.
Un détail crucial : ces pourcentages sont indicatifs, non contraignants . Si vous avez besoin de 70 % de votre salaire pour le logement, la nourriture et les transports, vous ne devriez pas réduire vos dépenses essentielles simplement pour suivre cette méthode.
25 % pour la croissance : comment commencer à se constituer un patrimoine
La première partie de la règle propose de mettre de côté un quart de vos revenus pour améliorer votre situation financière future.
Contrairement à l'argent utilisé pour payer les factures, ce pourcentage a pour but d'acquérir des actifs, de développer des capacités de production ou de financer des projets capables de générer de la valeur au fil du temps.
Supposons que vous receviez 2 000 $ nets par mois. 25 % représentent 500 $. Si votre situation financière est stable, vous pourriez investir cette somme dans des placements à long terme qui correspondent à vos objectifs et à votre tolérance au risque.
Il y a cependant une différence entre allouer de l'argent à un investissement et obtenir un retour sur investissement. Aucun pourcentage ne garantit des résultats positifs.
À quoi pouvez-vous utiliser ces 25 % ?
Une option consiste à investir dans des fonds diversifiés, qui permettent de répartir son capital entre différents actifs. Il existe également des placements à revenu fixe, des fonds indiciels et des plans d'épargne-retraite, selon le pays et les alternatives disponibles.
Une autre possibilité consiste à investir dans une activité productive. Un travailleur indépendant pourrait acquérir des outils lui permettant d'offrir de meilleurs services, tandis qu'une petite entreprise pourrait financer une modernisation de ses opérations avec un retour sur investissement raisonnable.
Tous les investissements d'entreprise ne génèrent pas de profits. L'achat d'un ordinateur coûteux ou le paiement de publicités sans plan d'affaires ne font pas automatiquement de cette dépense un investissement rentable.
Avant d'engager des fonds, il est conseillé d'évaluer le coût total, les risques, les frais, l'horizon temporel et la facilité de récupération du capital.
Devriez-vous investir 25 % même si vous avez des dettes ?
Pas nécessairement. C'est précisément sur ce point que la règle gagnerait à être plus souple.
Si vous possédez une carte de crédit à taux d'intérêt élevés, continuer à investir alors que votre dette augmente peut nuire à vos finances.
La Securities and Exchange Commission (SEC) des États-Unis, par le biais du site Investor.gov , recommande de privilégier le remboursement des dettes à taux d'intérêt élevé avant de prendre certains risques d'investissement.
Une stratégie raisonnable consiste à couvrir les besoins et les paiements minimaux, à constituer une petite réserve pour les imprévus et à consacrer une partie du budget de croissance à la réduction des dettes les plus coûteuses.
Une fois ces obligations maîtrisées, vous pourrez progressivement augmenter vos investissements.
50 % pour les besoins essentiels : découvrez combien coûte réellement votre vie
La deuxième partie de la règle est consacrée aux dépenses essentielles.
Cela comprend le logement, l'alimentation de base, les transports nécessaires, les services publics, les soins médicaux, les assurances essentielles et les paiements minimaux obligatoires des prêts.
Il ne s'agit pas de maintenir artificiellement ces dépenses à un niveau bas. Il s'agit de connaître leur coût et de déterminer si elles restent dans une proportion soutenable par rapport à vos revenus.
Par exemple, une personne gagnant 1 800 $ aurait un budget de référence idéal de 900 $ pour ses besoins.
Le problème se pose lorsque le loyer s'élève à 650 $, la nourriture à 300 $ et les transports à 150 $. Rien qu'avec ces trois postes de dépenses, il lui faut déjà 1 100 $, sans compter les charges et autres obligations.
Dans ce cas, maintenir la limite de 900 $ ne résout pas le problème. La répartition doit être ajustée pour refléter les dépenses réelles.
Comment distinguer les besoins des désirs
Un besoin est une dépense que vous devez couvrir afin de maintenir des conditions de vie adéquates et de remplir vos responsabilités.
Se nourrir est essentiel ; commander des plats à emporter plusieurs fois par semaine est généralement une dépense non essentielle. Avoir accès à Internet pour travailler peut être indispensable ; s’abonner à plusieurs services de divertissement ne l’est pas forcément.
Il y a aussi des dépenses qui dépendent du contexte. Une voiture peut être indispensable pour une personne travaillant dans une zone sans transports en commun et un confort optionnel pour une autre vivant près de son lieu de travail.
La classification correcte ne dépend pas uniquement du produit. Elle dépend de la fonction qu'il remplit dans votre vie et des alternatives raisonnables disponibles.
Les dépenses que beaucoup de gens oublient d'inclure
Les dépenses annuelles doivent également être incluses dans le budget.
Imaginez que vous payiez 240 $ par an pour l'assurance et 360 $ pour l'entretien courant de votre véhicule. Même si ces paiements ne sont pas mensuels, ils représentent tout de même 600 $ par an.
Cela équivaut à mettre de côté 50 dollars par mois pour les obligations futures.
Sinon, le mois où la facture arrivera, vous aurez l'impression d'avoir subi une urgence, alors qu'il s'agissait en réalité d'une dépense connue que vous auriez pu prévoir.
Économisez 15 % : Renforcez votre protection financière
L'épargne ne remplit pas exactement la même fonction que l'investissement.
Alors qu'un investissement vise à générer des rendements et peut perdre de la valeur, un fonds d'urgence privilégie la sécurité et la disponibilité.
Son objectif est de vous permettre de faire face aux dépenses imprévues sans avoir immédiatement recours à une carte de crédit ou à un prêt.
Selon le Bureau américain de protection financière des consommateurs , disposer d'une réserve spécifique peut aider à faire face aux interruptions de revenus, aux réparations et autres dépenses imprévues.
La règle des 15 % vise principalement à renforcer cette protection.
De combien d'argent avez-vous besoin dans votre fonds d'urgence ?
Il est généralement conseillé de prévoir l'équivalent de trois à six mois de dépenses essentielles, bien que le montant approprié dépende de chaque situation.
Si vous dépensez 750 $ par mois pour vos besoins essentiels, une réserve de trois mois équivaut à 2 250 $. Une réserve de six mois serait de 4 500 $.
Si vous êtes travailleur indépendant, si vos revenus sont instables ou si plusieurs personnes dépendent financièrement de vous, vous pourriez avoir besoin d'une réserve plus importante.
Il n'existe pas de montant universel. L'important est d'évaluer la somme qui vous permettrait de traverser une période difficile sans contracter de dettes inutiles.
Comment calculer le temps nécessaire pour y parvenir ?
Imaginez que vous gagniez 1 500 $ nets par mois et que vos dépenses essentielles s'élèvent à 750 $.
En consacrant 15 % à un fonds d'urgence, vous économiseriez 225 $ par mois.
| But | Montant | Durée approximative |
|---|---|---|
| 1 mois de dépenses | 750 $ | 4 mois |
| 3 mois de dépenses | 2 250 $ | 10 mois |
| 6 mois de dépenses | 4 500 $ | 20 mois |
Ces calculs partent du principe que vous n'avez aucune épargne de départ, que vous effectuez des versements réguliers et que vous ne faites aucun retrait. Ils ne tiennent pas compte des intérêts.
Une fois votre objectif d'épargne atteint, vous pouvez examiner comment vous comptez utiliser ces 15 %. Par exemple, vous pourriez en allouer une partie à des dépenses futures prévues ou augmenter vos contributions à des objectifs à long terme.
La réserve doit être facilement accessible et séparée de l'argent destiné aux achats quotidiens.
Les 10 % à savourer : pourquoi un budget a aussi besoin de flexibilité
Beaucoup de gens associent une bonne gestion financière à la suppression totale des sorties, des voyages ou des achats personnels.
Mais un budget qui oblige à renoncer à toute dépense agréable peut être difficile à tenir.
Les derniers 10 % de la règle reconnaissent que les activités personnelles ont également leur place au sein d'une économie organisée.
Si vous gagnez 1 500 $, vous disposerez de 150 $ pour les loisirs, les expériences, les petits plaisirs ou les achats non essentiels.
Vous pouvez dépenser cette somme au cours du mois ou en consacrer une partie à une activité plus importante.
La différence, c'est que vous savez exactement combien vous pouvez utiliser sans compromettre vos factures, vos économies et vos obligations déjà assumées.
Ce pourcentage est également flexible. En cas de difficultés financières, il peut être nécessaire de réduire temporairement vos dépenses discrétionnaires.
Comment appliquer la règle 25/50/15/10 en fonction de vos revenus
La manière la plus simple de comprendre le système est de le calculer à l'aide de quantités concrètes.
Le tableau suivant illustre la répartition en fonction des différents revenus nets mensuels, exprimés en dollars américains.
| Revenu mensuel | croissance de 25 % | 50% des besoins | 15 % d'économies | 10 % du personnel |
|---|---|---|---|---|
| 700 $ | 175 $ | 350 $ | 105 $ | 70 $ |
| 1 000 $ | 250 $ | 500 $ | 150 $ | 100 $ |
| 1 600 $ | 400 $ | 800 $ | 240 $ | 160 $ |
| 2 400 $ | 600 $ | 1 200 $ | 360 $ | 240 $ |
| 3 500 $ | 875 $ | 1 750 $ | 525 $ | 350 $ |
| 5 000 $ | 1 250 $ | 2 500 $ | 750 $ | 500 $ |
Les résultats sont des calculs mathématiques, et non des quantités que tout le monde devrait suivre.
Une personne gagnant 700 $ pourrait avoir besoin de plus de 350 $ pour couvrir ses dépenses essentielles. Dans ce cas, réduire ses investissements et privilégier ses besoins fondamentaux serait plus judicieux que d'appliquer des pourcentages rigides.
L'avantage de ce tableau est qu'il présente l'objectif idéal. L'étape suivante consiste à le comparer à la réalité.
Un exemple complet : comment gérer 2 000 $ par mois
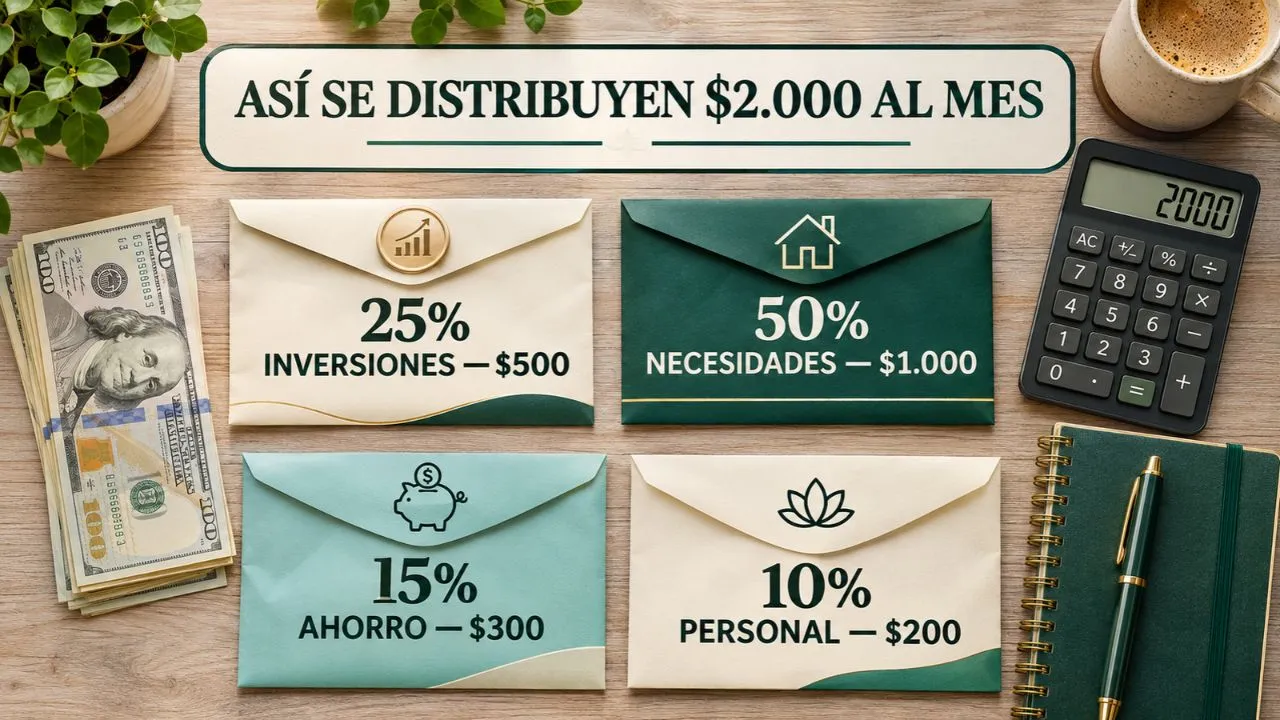
Imaginez une personne qui reçoit 2 000 $ nets, n'a pas de dettes coûteuses et souhaite organiser ses finances.
Ses besoins réels s'élèvent à 1 000 dollars par mois, il peut donc appliquer la règle sans négliger ses obligations.
Le budget serait le suivant :
| Catégorie | budget mensuel | Cotisation annuelle |
|---|---|---|
| Croissance et investissements | 500 $ | 6 000 $ |
| besoins essentiels | 1 000 $ | 12 000 $ |
| Fonds de sécurité | 300 $ | 3 600 $ |
| Dépenses personnelles | 200 $ | 2 400 $ |
| Total | 2 000 $ | 24 000 $ |
En douze mois, il aurait alloué 6 000 $ à des investissements et versé 3 600 $ supplémentaires à sa réserve financière.
Cela représente 9 600 $ alloués aux objectifs en matière d’actifs et de sécurité.
Cela ne signifie pas que vous avez gagné 9 600 $. La valeur des investissements peut augmenter ou diminuer, tandis que l’épargne représente de l’argent mis de côté, et non un rendement.
L'important, c'est qu'une part significative des revenus ait été délibérément allouée à des objectifs futurs au lieu de disparaître dans des dépenses imprévues.
Combien votre argent pourrait-il fructifier si vous investissiez chaque mois ?
L'un des principaux attraits de l'investissement à long terme est la possibilité d'obtenir des rendements sur les montants accumulés antérieurement.
Ce processus est connu sous le nom de croissance composée.
Imaginez que vous investissiez 250 $ par mois pendant vingt ans et que nous utilisions un rendement constant hypothétique de 5 % nominal annuel, capitalisé mensuellement.
Le résultat approximatif serait :
| Terme | Contribution totale | valeur finale hypothétique |
|---|---|---|
| 10 ans | 30 000 $ | 38 821 $ |
| 20 ans | 60 000 $ | 102 758 $ |
Dans le scénario sur vingt ans, vous auriez investi 60 000 $ de vos propres fonds. La différence jusqu'à la valeur finale correspondrait à la croissance calculée selon ces hypothèses.
Ceci n'est ni une prédiction ni une garantie de rendement. Le calcul ne tient pas compte des frais, des taxes ni de l'inflation. De plus, les marchés ne génèrent pas de rendements constants chaque mois et peuvent entraîner des pertes.
Ce chiffre serait également différent si vous augmentiez ou diminuiez vos cotisations, modifiiez vos investissements ou deviez retirer de l'argent.
Cet exercice démontre l'effet mathématique que peuvent avoir des contributions régulières et du temps, et non que n'importe quel investissement produira ces résultats.
Pour réduire les risques inutiles, il est essentiel de comprendre la diversification. Investor.gov explique comment répartir ses investissements en fonction de ses objectifs, de son horizon de placement et de sa tolérance au risque.
Que se passe-t-il si vous gagnez peu et que vous ne pouvez pas respecter la règle ?
C'est probablement la question la plus importante de tout le guide.
Cette règle part du principe qu'une personne peut couvrir ses dépenses essentielles avec seulement la moitié de ses revenus et mettre de côté 40 % supplémentaires pour la croissance et la sécurité.
Cependant, ce scénario n'est pas toujours réaliste.
Prenons l'exemple d'une personne qui reçoit 950 dollars nets par mois et qui a besoin de 665 dollars pour se nourrir, se loger, payer ses factures et se déplacer.
Leurs besoins représentent 70 % de leurs revenus. Le budget disponible après avoir couvert ces besoins est de 285 $.
Investir 25 % de son salaire et épargner 15 % supplémentaires coûterait 380 $, une somme supérieure à celle réellement disponible avant déduction des dépenses personnelles.
La règle initiale, dans ce cas précis, ne fonctionne pas.
Une adaptation pour les budgets serrés
La personne pourrait commencer par une distribution alternative :
| Catégorie | Règle originale | Exemple adapté |
|---|---|---|
| Croissance | 25% | 5% |
| Besoins | 50% | 70% |
| Économie | 15% | 15% |
| Personnel | 10% | 10% |
Avec 950 $ par mois, cette adaptation allouerait 47,50 $ à la croissance, 665 $ aux besoins, 142,50 $ à l'épargne et 95 $ aux dépenses personnelles.
Même cette version pourrait nécessiter des modifications. Si vous avez des dettes importantes ou une situation financière précaire, il serait judicieux de constituer une réserve minimale et de rembourser vos échéances avant d'investir.
L'objectif n'est pas d'atteindre un pourcentage par fierté, mais d'avoir un budget viable.
Trois étapes pour améliorer vos finances
Première étape : la stabilité. Couvrir les besoins essentiels, éviter les retards, enregistrer les dépenses et constituer une petite réserve d’urgence.
Deuxième étape : le redressement. Réduisez vos dettes coûteuses, renforcez votre fonds d’urgence et visez à améliorer votre trésorerie disponible à la fin de chaque mois.
Troisième étape : la croissance. Lorsque la situation s’améliore, augmenter progressivement les contributions allouées aux investissements et aux objectifs à long terme.
Il n'est pas nécessaire de passer de l'absence totale d'épargne à un investissement de 25 % du jour au lendemain. Des habitudes durables sont souvent plus utiles que des objectifs abandonnés au bout de deux mois.
Comment gérer son argent quand on est travailleur indépendant ?
L'établissement d'un budget peut s'avérer plus compliqué pour les travailleurs indépendants, les artisans, les professionnels indépendants ou les propriétaires de petites entreprises.
Un employé à salaire fixe sait approximativement combien il recevra chaque mois. Une personne dont les revenus dépendent des ventes, des projets ou des commissions peut subir d'importantes fluctuations.
La première erreur à éviter est de confondre la facturation avec le revenu personnel disponible.
Si votre entreprise facture 3 000 $, mais a besoin de 1 000 $ pour ses opérations et de 400 $ supplémentaires pour ses obligations fiscales, vous ne devriez pas utiliser la totalité des 3 000 $ comme base de votre budget familial.
Dans cet exemple simplifié, il resterait 1 600 $ avant de prendre en compte toute autre obligation ou ajustement en cours.
Comment adapter la règle aux revenus variables
Commencez par examiner votre revenu net des six à douze derniers mois.
Vous pouvez utiliser le calculateur de moyenne de Lobito Isaias pour obtenir une moyenne arithmétique de plusieurs montants, en saisissant chaque revenu comme une valeur ayant le même poids.
Cependant, la moyenne ne garantit pas toujours un revenu mensuel. En cas de variations importantes, il est préférable d'établir son budget sur la base d'un montant prudent et stable.
Il est également utile de séparer les comptes professionnels et personnels. Ainsi, les dépenses courantes ne se mélangent pas avec l'argent destiné au logement, à l'alimentation ou à l'épargne familiale.
Lorsque vous recevez un revenu supplémentaire, vous pouvez l'utiliser pour renforcer votre épargne, réduire vos dettes ou vous rapprocher de vos objectifs à long terme.
Comment augmenter ses revenus pour que la règle soit plus facile à suivre
Il y a une limite à la réduction des coûts. En deçà d'un certain seuil, toute réduction supplémentaire peut affecter les besoins essentiels.
Augmenter vos revenus peut également vous aider à améliorer votre budget, surtout si vous gérez déjà vos revenus de manière responsable.
Imaginez que vos dépenses essentielles restent à 900 $ par mois.
Si vous gagnez 1 200 $, ces besoins représentent 75 % de vos revenus. Mais si vous parvenez à augmenter votre revenu net à 1 800 $ sans augmenter ces dépenses, elles tombent à 50 %.
Cette différence modifie considérablement votre capacité à épargner et à investir.
Une possibilité est de développer une activité complémentaire. Ce guide vous présente 20 métiers pour générer des revenus depuis chez vous , comme l'assistance virtuelle, la rédaction, la programmation, le design et les services numériques.
Si vous possédez déjà une entreprise, vous pouvez également vous concentrer sur l'amélioration des ventes de vos produits ou services existants.
Par exemple, apprendre à faire la publicité de son entreprise sur Google Maps pour attirer plus de clients peut être utile aux entreprises locales qui ont besoin d'étendre leur clientèle.
Toutefois, toute campagne publicitaire doit être évaluée en fonction de son coût et des revenus qu'elle génère réellement. Dépenser plus en publicité ne garantit pas des revenus plus importants.
La combinaison la plus favorable consiste à améliorer le revenu disponible tout en maîtrisant ses obligations et en évitant une augmentation automatique de toutes les dépenses.
Règle 25/50/15/10 contre Règle 50/30/20
Une autre méthode bien connue pour organiser ses finances est la règle des 50/30/20.
Sa répartition consiste à utiliser 50 % du revenu pour les besoins essentiels, 30 % pour les envies et 20 % pour l'épargne, les investissements ou des objectifs financiers spécifiques.
La règle 25/50/15/10 propose une plus grande proportion réservée à l'avenir, mais laisse moins de marge de manœuvre pour les dépenses discrétionnaires.
| Aspect | Règle 25/50/15/10 | Règle 50/30/20 |
|---|---|---|
| Besoins | 50% | 50% |
| Épargne et investissement | 40 % combinés | 20% |
| Dépenses personnelles | 10% | 30% |
| Principal avantage | Capacité de stockage potentielle plus importante | une plus grande flexibilité de consommation |
| Difficulté principale | Cela nécessite une marge financière considérable. | Vous pouvez allouer moins d'argent à vos objectifs patrimoniaux. |
Aucune des deux méthodes n'est universellement supérieure.
La règle 50/30/20 peut offrir un point de départ plus confortable si vos finances sont équilibrées, mais que vous avez besoin de plus de flexibilité dans vos dépenses personnelles.
La règle 25/50/15/10 peut constituer un objectif ambitieux lorsque vos revenus vous permettent de mettre de côté une proportion élevée sans négliger vos obligations.
Et si aucune de ces solutions ne convient à votre budget, vous pouvez utiliser un budget personnalisé ou à base zéro, dans lequel vous attribuez un objectif à chaque montant disponible en fonction de vos priorités réelles.
Erreurs pouvant entraîner l'échec de la règle 25/50/15/10
Investir tout en accumulant des dettes coûteuses
L'achat d'actifs financiers avec des taux d'intérêt élevés peut aggraver votre situation financière.
Avant d'investir de manière agressive, examinez le coût de vos prêts et envisagez de réduire les dettes les plus coûteuses.
Confondre un fonds d'urgence avec un fonds d'investissement
Les fonds d'urgence doivent être facilement accessibles et sécurisés. Ils ne doivent pas dépendre de la vente d'actifs volatils à un moment inopportun.
Une réserve ne remplit pas son rôle si l'on perd l'accès à cet argent précisément au moment où l'on en a besoin.
Oubliez les dépenses annuelles
Les assurances, l'entretien et autres dépenses récurrentes peuvent déséquilibrer votre budget si vous ne mettez pas de côté une somme chaque mois.
Le fait qu'une facture arrive une fois par an ne signifie pas qu'il est impossible de la prévoir.
Améliorez votre style de vie à chaque augmentation de salaire
Si votre salaire augmente de 300 dollars, mais que vous contractez immédiatement de nouvelles obligations d'un montant équivalent, votre marge financière ne s'améliore pas.
Une autre solution consiste à décider à l'avance quelle part de l'augmentation vous consacrerez à la sécurité, aux objectifs et à la consommation.
Appliquer des pourcentages sans vérifier les résultats
Un budget n'est pas un document que l'on prépare une fois pour toutes et que l'on oublie.
Vos revenus, vos responsabilités et vos dépenses évoluent. Les examiner régulièrement vous permet de corriger les problèmes avant qu'ils ne se transforment en dettes.
Plan de 30 jours pour organiser vos finances grâce à cette règle
Vous n'avez pas besoin de transformer radicalement vos finances immédiatement. Vous pouvez profiter du mois prochain pour mettre en place un système adapté à votre situation.
Première semaine : découvrez de combien d'argent vous disposez.
Rassemblez vos revenus nets et examinez les transactions de votre compte des derniers mois.
Identifiez les dépenses essentielles, les obligations financières, les achats discrétionnaires et les paiements récurrents que vous oubliez habituellement.
Au final, vous devriez savoir combien vous coûte le maintien de votre style de vie chaque mois et combien il vous reste d'argent disponible pour d'autres objectifs.
Deuxième semaine : élaborer un budget réaliste
Calculez ce que représenteraient les quatre pourcentages avec votre revenu actuel.
Comparez-les ensuite à vos dépenses réelles.
Si la distribution s'avère viable, vous pouvez la tester. Sinon, créez une version réduite qui privilégie la stabilité financière.
À ce stade, il est également conseillé de fixer un objectif d'épargne initial précis.
Troisième semaine : organiser les comptes et automatiser
Séparez vos finances entre besoins essentiels, épargne et dépenses discrétionnaires en utilisant des comptes, des sous-comptes ou un autre système que vous pouvez gérer.
Si vous avez un revenu stable, envisagez d'automatiser un virement vers votre compte épargne après avoir reçu votre salaire.
Avant de configurer des transactions automatiques, assurez-vous de disposer de fonds suffisants pour couvrir vos obligations et éviter les frais de découvert.
Semaine quatre : Bilan des résultats
À la fin du mois, comparez les montants budgétés avec les dépenses réelles.
Si une catégorie a dépassé la limite, identifiez-en la cause. Un achat impulsif n'est pas assimilable à une dépense médicale essentielle.
Déterminez ensuite quel ajustement vous pouvez conserver le mois suivant.
L'objectif des 30 premiers jours n'est pas d'atteindre la perfection, mais de cesser de prendre des décisions financières sans en comprendre l'impact sur vos autres obligations.
Questions fréquentes concernant la règle des 25/50/15/10
Qui a inventé la règle des 25/50/15/10 ?
Mark Tilbury est l'un des vulgarisateurs qui ont contribué à populariser cette méthode de répartition des revenus dans ses articles sur la gestion financière. Il ne s'agit pas d'une règle officielle, et rien ne prouve qu'une seule personne en ait inventé toutes les variantes.
La règle 25/50/15/10 permet-elle de devenir millionnaire ?
Cela ne garantit pas de devenir millionnaire. Cela peut aider à développer des habitudes d'épargne et d'investissement, mais les résultats dépendent des revenus, du temps disponible, des rendements, des risques et des décisions financières de chacun.
Combien devrais-je investir si je gagne 1 000 $ par mois ?
La formule initiale suggère 250 $ pour la croissance, 500 $ pour les besoins essentiels, 150 $ pour l'épargne et 100 $ pour les dépenses personnelles. Toutefois, il est conseillé de ne la suivre que si vos obligations et votre situation financière le permettent.
Que faire si mes dépenses dépassent 50 % de mes revenus ?
Commencez par calculer le montant exact nécessaire pour couvrir vos besoins essentiels. Ensuite, ajustez les autres catégories de dépenses, examinez celles que vous pouvez réduire et cherchez des moyens d'augmenter vos revenus. Ne négligez pas le logement, l'alimentation ou les soins de santé pour vous contenter du minimum.
Vaut-il mieux épargner ou investir d'abord ?
Cela dépend de vos obligations et de vos dettes. Il est généralement judicieux de constituer une réserve initiale pour les dépenses imprévues et de rembourser les dettes coûteuses avant de prendre des risques d'investissement importants. Épargner et investir ont des objectifs différents.
Quelle est la différence entre la règle 25/50/15/10 et la règle 25/15/50/10 ?
Dans la version popularisée par Mark Tilbury, les deux expressions peuvent désigner la même répartition : 25 % pour la croissance, 15 % pour la stabilité, 50 % pour les besoins et 10 % pour les récompenses. Il existe cependant des adaptations avec des catégories différentes ; il est donc toujours conseillé de vérifier la définition des pourcentages par chaque auteur.
Puis-je appliquer cette règle si je suis travailleur indépendant ou freelance ?
Oui, mais vous devriez d'abord calculer votre revenu disponible réel après impôts et charges professionnelles. Si vos revenus fluctuent, il est préférable d'opter pour une estimation prudente et de constituer une réserve suffisante.
Quand dois-je modifier les pourcentages ?
Lorsque vos revenus, vos dépenses essentielles, vos responsabilités familiales, vos dettes ou vos objectifs financiers changent, le système devrait vous aider à prendre de meilleures décisions, et non devenir une obligation qui aggrave votre situation financière.
Conclusion : Mieux gérer son argent commence par comprendre ses priorités.
La règle des 25/50/15/10 recèle un enseignement important : tout l’argent que vous recevez ne doit pas automatiquement être converti en consommation.
Une partie de cette somme doit servir à couvrir vos obligations courantes. Une autre partie peut vous protéger contre les imprévus. Et lorsque votre situation le permet, vous pouvez également mettre de l'argent de côté pour constituer un patrimoine à long terme.
Cela ne signifie pas pour autant que vous devriez vous sentir obligé d'investir un quart de votre salaire. Pour certains, ce sera un objectif réalisable ; pour d'autres, une répartition différente sera bien plus judicieuse.
Avant d'essayer de gérer votre argent comme les 1 % les plus riches, essayez de comprendre trois chiffres : combien vous recevez, combien vous avez besoin pour vivre et combien vous pouvez épargner durablement.
À partir de là, vous pourrez prendre des décisions mieux éclairées, réduire les erreurs et progresser vers une économie plus stable.
La réussite financière ne commence pas avec un salaire exceptionnel. Elle commence lorsqu'on comprend ses chiffres et qu'on utilise ces informations pour décider comment les gérer.
Avertissement financier : Ce contenu est fourni à titre informatif uniquement et ne constitue pas un conseil en investissement personnalisé. Les rendements présentés sont hypothétiques. Tout investissement comporte des risques, y compris la perte potentielle du capital investi.
À propos de l'auteur : Lobito Isaias publie des articles sur la finance, la technologie et les stratégies numériques. Cet article présente des informations pédagogiques et des exemples de calculs ; il ne saurait se substituer à un avis financier professionnel.