A Regra 25/50/15/10: Como Administrar Seu Dinheiro Como o 1% Mais Rico
Aprenda como aplicar a regra 25/50/15/10 ao seu salário, alocar despesas, poupar e investir. Inclui exemplos, cálculos e alternativas caso você tenha dívidas.
Algumas pessoas ganham US$ 3.000 por mês e chegam ao dia do pagamento com a conta praticamente vazia. Outras recebem US$ 1.000, pagam suas contas, mantêm alguma reserva financeira e conseguem avançar gradualmente em direção aos seus objetivos.
A diferença nem sempre está na quantidade de dinheiro que entra. Também importa quanto custa manter esse estilo de vida, quais dívidas existem e como cada renda é alocada.
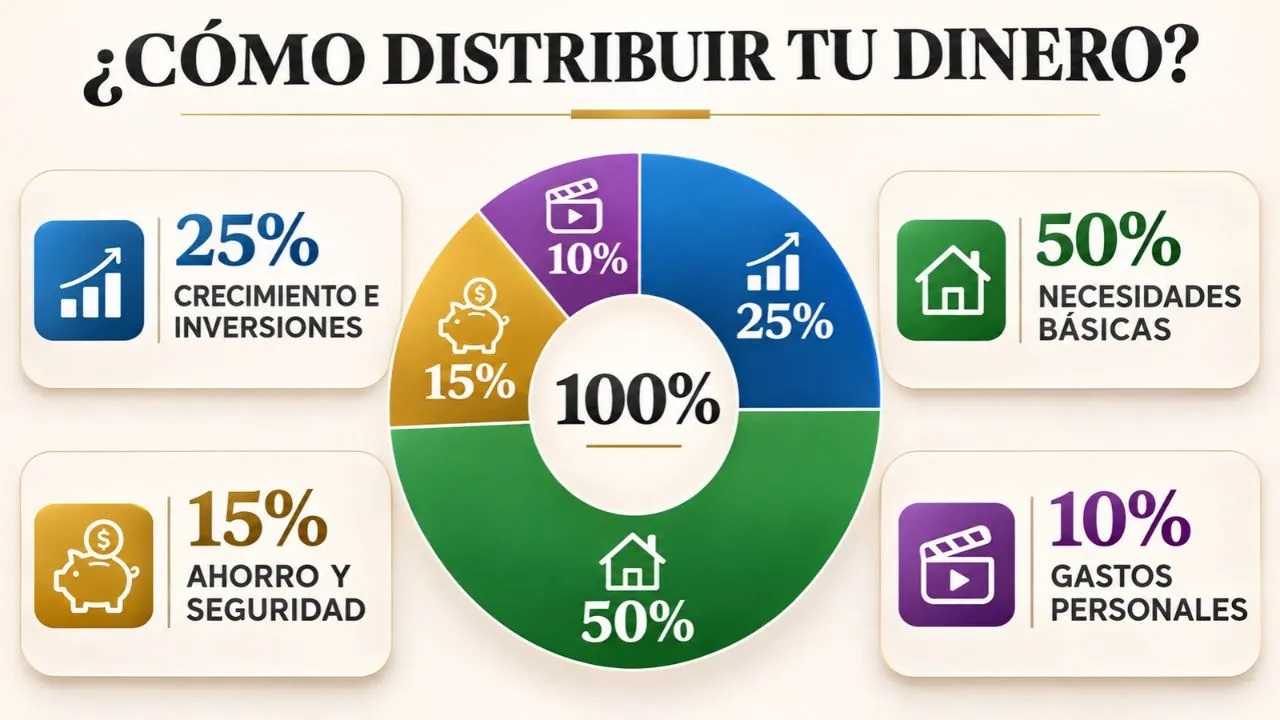
Uma forma de organizar essas decisões é a regra 25/50/15/10 , um sistema de orçamento que propõe usar 25% da renda para o crescimento do patrimônio, 50% para necessidades essenciais, 15% para segurança financeira e 10% para despesas pessoais.
O método se popularizou com a ideia de administrar o dinheiro como o 1% mais rico. No entanto, não há evidências suficientes para afirmar que todos nesse grupo utilizam essas porcentagens. Seu verdadeiro valor reside em definir prioridades e transformá-las em decisões mensais.
Neste guia, você aprenderá como calcular cada valor, reconhecer quando a regra não é viável, adaptá-la caso tenha dívidas e organizar suas economias sem recorrer a promessas de enriquecimento rápido.
O que é a regra 25/50/15/10 e como ela funciona?
A regra 25/50/15/10 é uma fórmula de gestão financeira que divide a renda líquida mensal em quatro categorias com objetivos diferentes.
Foi popularizada, entre outros, pelo empresário e comunicador financeiro Mark Tilbury, que utiliza uma estratégia de distribuição focada em crescimento, estabilidade, necessidades e recompensas.
A abordagem deles é simples: antes de gastar seu salário, você decide quanto pode usar para viver, qual porcentagem precisa proteger e quanto pode destinar ao futuro.
| Percentagem | Categoria | Propósito |
|---|---|---|
| 25% | Crescimento e investimentos | Construindo riqueza a longo prazo |
| 50% | necessidades básicas | Pagar despesas essenciais |
| 15% | Poupança e segurança | Criar uma reserva financeira |
| 10% | Despesas pessoais | Use o dinheiro com responsabilidade. |
| 100% | Total | Organize toda a sua renda. |
A fórmula é calculada com base na renda líquida, ou seja, o dinheiro que você realmente tem disponível após impostos e deduções obrigatórias.
Por exemplo, com um salário de US$ 1.600, os valores seriam US$ 400 para crescimento, US$ 800 para necessidades, US$ 240 para poupança e US$ 160 para despesas pessoais.
Há um detalhe crucial: as porcentagens são uma orientação, não uma exigência . Se você precisa de 70% do seu salário para moradia, alimentação e transporte, não deve cortar despesas essenciais apenas para seguir esse método.
25% para o crescimento: como começar a construir riqueza
A primeira parte da regra propõe reservar um quarto da sua renda para melhorar sua situação financeira futura.
Diferentemente do dinheiro usado para pagar contas, o objetivo dessa porcentagem é adquirir ativos, desenvolver capacidades produtivas ou financiar projetos capazes de gerar valor ao longo do tempo.
Digamos que você receba US$ 2.000 líquidos por mês. 25% disso representa US$ 500. Se sua situação financeira for estável, esse valor poderia ser alocado a investimentos de longo prazo que estejam alinhados com seus objetivos e tolerância ao risco.
Mas existe uma diferença entre aplicar dinheiro em um investimento e obter retorno. Nenhuma porcentagem garante resultados positivos.
Para que você pode usar esses 25%?
Uma opção são os fundos de investimento diversificados, que permitem distribuir o capital entre diferentes ativos. Existem também instrumentos de renda fixa, fundos de índice e planos de previdência, dependendo do país e das alternativas disponíveis.
Outra possibilidade é investir em uma atividade produtiva. Um profissional autônomo poderia adquirir ferramentas que lhe permitam prestar melhores serviços, enquanto uma pequena empresa poderia financiar uma modernização operacional com um retorno esperado razoável.
Nem todos os investimentos empresariais geram lucro. Comprar um computador caro ou pagar por publicidade sem um plano de negócios não transforma automaticamente essa despesa em um investimento lucrativo.
Antes de investir dinheiro, é aconselhável avaliar o custo total, os riscos, as taxas, o prazo e a facilidade de recuperação do capital.
Você deve investir 25% mesmo se tiver dívidas?
Não necessariamente. Este é um dos pontos em que a regra precisa de mais flexibilidade.
Se você possui um cartão de crédito com juros elevados, continuar investindo enquanto a dívida aumenta pode prejudicar suas finanças.
A Comissão de Valores Mobiliários dos EUA (SEC), por meio do site Investor.gov , recomenda priorizar o pagamento de dívidas com juros altos antes de assumir certos riscos de investimento.
Uma estratégia razoável envolve cobrir as necessidades e pagamentos mínimos, criar uma pequena reserva para imprevistos e destinar parte do orçamento de crescimento à redução das dívidas mais caras.
Assim que essas obrigações estiverem sob controle, você poderá aumentar gradualmente seus investimentos.
50% para necessidades básicas: descubra quanto custa realmente a sua vida.
A segunda parte da regra é dedicada às despesas essenciais.
Isso inclui moradia, alimentação básica, transporte necessário, serviços públicos, assistência médica, seguro essencial e pagamentos mínimos obrigatórios de empréstimos.
Não se trata de manter essas despesas artificialmente baixas. Trata-se de saber quanto elas custam e determinar se estão em uma proporção sustentável em relação à sua renda.
Por exemplo, uma pessoa que ganha US$ 1.800 teria um orçamento de referência ideal de US$ 900 para necessidades básicas.
O problema surge quando o aluguel custa US$ 650, a alimentação US$ 300 e o transporte US$ 150. Só com esses três itens, ele já precisa de US$ 1.100, sem incluir as contas de luz, água e outras obrigações.
Nesse cenário, insistir no limite de US$ 900 não resolve o problema. A distribuição precisa ser ajustada para refletir as despesas reais.
Como distinguir necessidades de desejos
Uma necessidade é uma despesa que você deve cobrir para manter condições de vida adequadas e cumprir suas responsabilidades.
Alimentação é essencial; pedir comida para viagem várias vezes por semana geralmente é uma despesa supérflua. Precisar de internet para trabalhar pode ser essencial; assinar vários serviços de entretenimento nem sempre é.
Existem também despesas que dependem do contexto. Um carro pode ser essencial para alguém que trabalha em uma área sem transporte público e uma comodidade opcional para alguém que mora perto do trabalho.
A classificação correta não depende apenas do produto. Depende da função que ele desempenha na sua vida e das alternativas viáveis disponíveis.
A despesa que muitas pessoas esquecem de incluir.
As despesas anuais também devem ser incluídas no orçamento.
Imagine que você paga US$ 240 por ano em seguro e US$ 360 em manutenção veicular periódica. Mesmo que esses pagamentos não sejam mensais, eles somam US$ 600 anualmente.
Isso equivale a reservar 50 dólares por mês para obrigações futuras.
Caso contrário, no mês em que a fatura chegar, parecerá que você passou por uma emergência, quando na realidade era uma despesa prevista que você poderia ter planejado.
Economize 15%: construa sua proteção financeira.
Poupar não tem exatamente a mesma função que investir.
Enquanto um investimento busca gerar retornos e pode perder valor, um fundo de emergência prioriza a segurança e a disponibilidade.
Seu objetivo é permitir que você lide com despesas inesperadas sem recorrer imediatamente a um cartão de crédito ou empréstimo.
De acordo com o Departamento de Proteção Financeira do Consumidor dos EUA , ter uma reserva específica pode ajudar a lidar com interrupções de renda, reparos e outras despesas inesperadas.
Os 15% da regra têm como objetivo principal criar essa proteção.
De quanto dinheiro você precisa ter em seu fundo de emergência?
Uma recomendação comum é juntar o equivalente a três a seis meses de despesas essenciais, embora o valor adequado dependa de cada situação.
Se você gasta US$ 750 por mês com necessidades essenciais, uma reserva para três meses equivale a US$ 2.250. Uma reserva para seis meses seria de US$ 4.500.
Se você trabalha por conta própria, sua renda é instável ou várias pessoas dependem financeiramente de você, talvez precise de uma reserva maior.
Não existe um valor universal. O importante é avaliar qual quantia lhe permitiria atravessar um período difícil sem contrair dívidas desnecessárias.
Como calcular quanto tempo levará para atingir esse objetivo?
Imagine que você ganha US$ 1.500 líquidos por mês e suas despesas essenciais são de US$ 750.
Ao destinar 15% para o fundo de emergência, você economizaria US$ 225 por mês.
| Mirar | Quantia | Tempo aproximado |
|---|---|---|
| 1 mês de despesas | $ 750 | 4 meses |
| 3 meses de despesas | $ 2.250 | 10 meses |
| 6 meses de despesas | $ 4.500 | 20 meses |
Os cálculos partem do pressuposto de que você começa sem nenhuma poupança, faz contribuições regulares e não realiza saques. Eles não incluem juros.
Depois de atingir sua meta de poupança, você pode analisar como pretende usar esses 15%. Por exemplo, você pode destinar parte desse valor a despesas futuras planejadas ou aumentar suas contribuições para objetivos de longo prazo.
A reserva deve ser mantida em local de fácil acesso e separada do dinheiro destinado às compras do dia a dia.
Os 10% para aproveitar: por que um orçamento também precisa de flexibilidade.
Muitas pessoas associam uma boa gestão financeira à eliminação completa de passeios, viagens ou compras pessoais.
Mas um orçamento que exige abrir mão de qualquer despesa prazerosa pode ser difícil de manter.
Os últimos 10% da regra reconhecem que as atividades pessoais também têm um lugar dentro de uma economia organizada.
Se você ganhar US$ 1.500, terá US$ 150 disponíveis para entretenimento, experiências, pequenos mimos ou compras não essenciais.
Você pode gastar esse valor durante o mês ou reservar uma parte para uma atividade mais importante.
A diferença é que você sabe quanto pode gastar sem comprometer contas, economias e obrigações existentes.
Essa porcentagem também é flexível. Se você estiver passando por dificuldades financeiras, pode ser necessário reduzir temporariamente os gastos discricionários.
Como aplicar a regra 25/50/15/10 com base em quanto você ganha
A maneira mais simples de entender o sistema é calculá-lo usando quantidades concretas.
A tabela a seguir mostra como seria a distribuição para diferentes rendimentos líquidos mensais, expressos em dólares americanos.
| Renda mensal | Crescimento de 25% | 50% precisa | 15% de desconto | 10% dos funcionários |
|---|---|---|---|---|
| $700 | $ 175 | $ 350 | $ 105 | $70 |
| $ 1.000 | $ 250 | $ 500 | $ 150 | $ 100 |
| $ 1.600 | $ 400 | $ 800 | $ 240 | $ 160 |
| $ 2.400 | $ 600 | $ 1.200 | $ 360 | $ 240 |
| $ 3.500 | $ 875 | $ 1.750 | $ 525 | $ 350 |
| $ 5.000 | $ 1.250 | $ 2.500 | $ 750 | $ 500 |
Os resultados são cálculos matemáticos, não quantidades que todos devam seguir.
Alguém que ganha US$ 700 pode precisar de mais de US$ 350 para cobrir suas despesas básicas. Nesse caso, reduzir investimentos e proteger necessidades essenciais seria uma decisão mais sensata do que aplicar percentuais rígidos.
A vantagem desta tabela é que ela mostra o objetivo ideal. O próximo passo é compará-lo com a realidade.
Um exemplo completo: como organizar um orçamento mensal de US$ 2.000
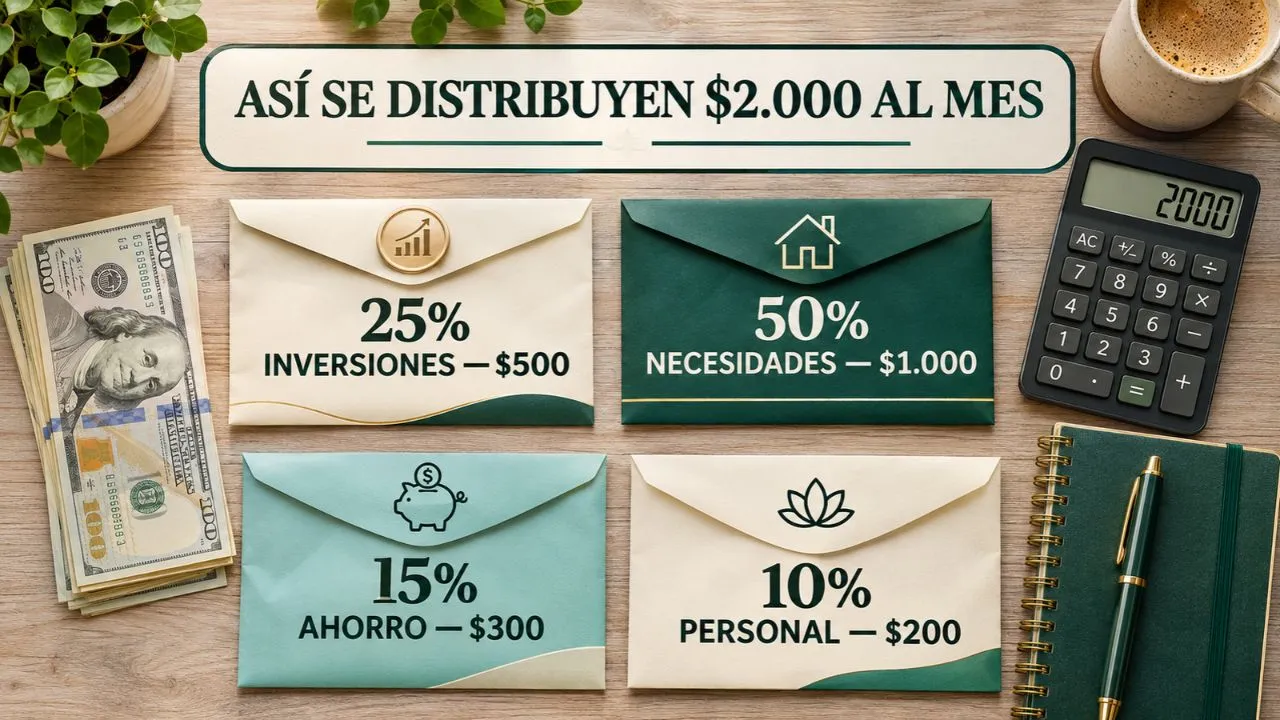
Imagine uma pessoa que recebe US$ 2.000 líquidos, não tem dívidas caras e quer organizar suas finanças.
Suas necessidades reais somam US$ 1.000 por mês, portanto ele pode aplicar a regra sem negligenciar suas obrigações.
O orçamento seria o seguinte:
| Categoria | Orçamento mensal | Contribuição anual |
|---|---|---|
| Crescimento e investimentos | $ 500 | $ 6.000 |
| necessidades essenciais | $ 1.000 | $ 12.000 |
| Fundo de segurança | $ 300 | $ 3.600 |
| Despesas pessoais | $ 200 | $ 2.400 |
| Total | $ 2.000 | US$ 24.000 |
Em doze meses, ele teria alocado US$ 6.000 em investimentos e contribuído com outros US$ 3.600 para sua reserva financeira.
Isso representa US$ 9.600 alocados a objetivos de ativos e segurança.
Isso não significa que você ganhou US$ 9.600. Os investimentos podem aumentar ou diminuir de valor, enquanto a poupança representa dinheiro reservado, não um retorno.
O importante é que uma parte significativa da renda foi deliberadamente destinada a objetivos futuros, em vez de desaparecer em despesas não planejadas.
Quanto seu dinheiro poderia render se você investisse todos os meses?
Um dos principais atrativos do investimento a longo prazo é a possibilidade de obter retornos sobre os valores acumulados anteriormente.
Esse processo é conhecido como crescimento composto.
Imagine que você invista US$ 250 por mês durante vinte anos e usemos uma taxa de retorno constante hipotética de 5% nominal anual, capitalizada mensalmente.
O resultado aproximado seria:
| Prazo | Total contribuído | Valor final hipotético |
|---|---|---|
| 10 anos | $ 30.000 | $ 38.821 |
| 20 anos | $ 60.000 | $ 102.758 |
No cenário de vinte anos, você teria contribuído com US$ 60.000 do seu próprio dinheiro. A diferença até o valor final corresponderia ao crescimento calculado sob essas premissas.
Isto não é uma previsão nem uma garantia de retorno. O cálculo não inclui taxas, impostos ou inflação. Além disso, os mercados não geram retornos consistentes todos os meses e podem resultar em perdas.
O valor também seria diferente se você aumentasse ou diminuísse suas contribuições, alterasse seus investimentos ou precisasse sacar dinheiro.
O que o exercício demonstra é o efeito matemático que contribuições regulares e tempo podem ter, e não que qualquer investimento produzirá esses resultados.
Para reduzir riscos desnecessários, entender a diversificação é fundamental. O site Investor.gov explica como alocar investimentos com base em seus objetivos, horizonte de tempo e tolerância ao risco.
O que acontece se você ganhar pouco e não conseguir seguir as regras?
Essa é provavelmente a pergunta mais importante de todo o guia.
A regra parte do pressuposto de que uma pessoa consegue cobrir suas despesas básicas usando apenas metade de sua renda e reservar outros 40% para crescimento e segurança.
No entanto, esse cenário nem sempre é realista.
Vamos considerar alguém que recebe US$ 950 líquidos por mês e precisa de US$ 665 para alimentação, moradia, contas de serviços públicos e transporte.
Suas necessidades representam 70% de sua renda. O orçamento disponível após cobrir essas necessidades é de US$ 285.
Tentar investir 25% do seu salário e poupar outros 15% consumiria US$ 380, um valor superior ao dinheiro realmente disponível antes de considerar as despesas pessoais.
A regra original, neste caso, não funciona.
Uma adaptação para orçamentos apertados
A pessoa poderia começar com uma distribuição alternativa:
| Categoria | Regra original | Exemplo adaptado |
|---|---|---|
| Crescimento | 25% | 5% |
| Precisa | 50% | 70% |
| Economizando | 15% | 15% |
| Funcionários | 10% | 10% |
Com um orçamento de US$ 950 por mês, essa adaptação alocaria US$ 47,50 para crescimento, US$ 665 para necessidades, US$ 142,50 para poupança e US$ 95 para despesas pessoais.
Mesmo esta versão pode precisar de modificações. Se você tem dívidas caras ou uma situação financeira precária, pode ser prudente priorizar uma reserva mínima e o pagamento de contas pendentes antes de investir.
O objetivo não é atingir uma porcentagem por orgulho, mas sim ter um orçamento sustentável.
Três passos para melhorar suas finanças
Primeira etapa: estabilidade. Cubra as necessidades essenciais, evite atrasos, registre as despesas e comece uma pequena reserva de emergência.
Segunda etapa: recuperação. Reduza dívidas caras, fortaleça sua reserva de emergência e procure aumentar seu saldo disponível no final de cada mês.
Terceira etapa: crescimento. Quando houver maior estabilidade, aumente progressivamente as contribuições destinadas a investimentos e objetivos de longo prazo.
Você não precisa passar de não ter nenhuma poupança para investir 25% da sua renda imediatamente. Hábitos sustentáveis costumam ser mais úteis do que metas que você abandona depois de dois meses.
Como gerenciar o dinheiro se você for autônomo?
Para quem trabalha como freelancer, profissional autônomo, profissional liberal ou dono de pequena empresa, elaborar um orçamento pode ser mais complicado.
Um funcionário com salário fixo sabe aproximadamente quanto receberá a cada mês. Já uma pessoa que depende de vendas, projetos ou comissões pode sofrer flutuações significativas.
O primeiro erro a evitar é confundir a fatura com o rendimento pessoal disponível.
Se sua empresa fatura US$ 3.000, mas precisa de US$ 1.000 para operações e outros US$ 400 para obrigações fiscais, você não deve usar os US$ 3.000 como base para o orçamento familiar.
Neste exemplo simplificado, restariam US$ 1.600 antes de considerar quaisquer outras obrigações ou ajustes pendentes.
Como adaptar a regra à renda variável
Comece por analisar o seu rendimento líquido dos últimos seis a doze meses.
Você pode usar a calculadora de média de Lobito Isaias para obter a média aritmética de vários valores, inserindo cada renda como um valor com o mesmo peso.
No entanto, a média nem sempre representa uma renda mensal garantida. Se houver meses excepcionalmente altos e meses excepcionalmente baixos, é melhor basear seu orçamento em um valor conservador que você possa manter.
Também é útil manter as contas comerciais e pessoais separadas. Dessa forma, as despesas operacionais não se misturam com o dinheiro destinado à moradia, alimentação ou poupança familiar.
Ao receber uma renda extra, você pode usá-la para fortalecer suas economias, reduzir dívidas ou se aproximar de metas de longo prazo.
Como aumentar sua renda para que a regra seja mais fácil de seguir.
Existe um limite para a redução de custos. Abaixo de um certo patamar, cortes adicionais podem afetar necessidades essenciais.
Aumentar sua renda também pode ajudar a melhorar seu orçamento, especialmente se você já administra sua renda de forma responsável.
Imagine que suas despesas essenciais permaneçam em US$ 900 por mês.
Se você ganha US$ 1.200, essas necessidades representam 75% da sua renda. Mas se você conseguir aumentar sua renda líquida para US$ 1.800 sem aumentar essas despesas, elas caem para 50%.
Essa diferença altera significativamente sua capacidade de poupar e investir.
Uma possibilidade é desenvolver uma renda extra. Neste guia, você encontrará 20 trabalhos para gerar renda em casa , com opções como assistência virtual, redação, programação, design e serviços digitais.
Se você já possui um negócio, também pode se concentrar em melhorar as vendas dos produtos ou serviços existentes.
Por exemplo, aprender a anunciar sua empresa no Google Maps para conseguir mais clientes pode ser útil para empresas locais que precisam expandir seu alcance comercial.
No entanto, qualquer campanha publicitária deve ser avaliada com base em seu custo e na receita que realmente gera. Gastar mais em anúncios não garante ganhar mais dinheiro.
A combinação mais favorável é aumentar a renda disponível, mantendo as obrigações sob controle e evitando o aumento automático de todas as despesas.
Regra 25/50/15/10 versus Regra 50/30/20
Outro método bastante conhecido para organizar as finanças é a regra 50/30/20.
Sua distribuição consiste em utilizar 50% da renda para necessidades, 30% para desejos e 20% para poupança, investimentos ou objetivos financeiros específicos.
A regra 25/50/15/10 propõe uma proporção maior destinada ao futuro, mas deixa menos espaço para gastos discricionários.
| Aspecto | Regra 25/50/15/10 | Regra 50/30/20 |
|---|---|---|
| Precisa | 50% | 50% |
| Poupança e investimento | 40% combinados | 20% |
| Despesas pessoais | 10% | 30% |
| Principal vantagem | Maior capacidade potencial de armazenamento | Maior flexibilidade de consumo |
| Dificuldade principal | Isso exige uma margem financeira considerável. | Você pode destinar menos recursos para objetivos patrimoniais. |
Nenhum dos métodos é universalmente superior.
A regra 50/30/20 pode oferecer um ponto de partida mais confortável se suas finanças estiverem equilibradas, mas você precisar de mais flexibilidade nos gastos pessoais.
A proporção 25/50/15/10 pode servir como uma meta ambiciosa quando sua renda permite que você reserve uma alta porcentagem sem negligenciar suas obrigações.
E se nenhuma dessas opções se adequar ao seu orçamento, você pode usar um orçamento personalizado ou de base zero, no qual você atribui uma finalidade a cada quantia disponível de acordo com suas prioridades reais.
Erros que podem levar ao fracasso da regra 25/50/15/10
Investir enquanto se acumula dívidas caras
Comprar ativos financeiros pagando altas taxas de juros pode piorar sua situação financeira.
Antes de investir agressivamente, revise quanto seus empréstimos lhe custam e considere reduzir as dívidas mais caras.
Confundir um fundo de emergência com um fundo de investimento.
Fundos de emergência precisam estar prontamente disponíveis e seguros. Não devem depender da venda de ativos voláteis em um momento desfavorável.
Uma reserva não cumpre seu propósito se você perder o acesso ao dinheiro justamente quando precisar dele.
Esqueça as despesas anuais.
Despesas com seguros, manutenção e outras obrigações recorrentes podem desequilibrar seu orçamento se você não reservar uma quantia mensal para elas.
O fato de uma conta chegar apenas uma vez por ano não significa que seja impossível se planejar para ela.
Melhore seu estilo de vida a cada aumento salarial.
Se seu salário aumentar em US$ 300, mas você imediatamente assumir novas obrigações no mesmo valor, sua margem financeira não melhorará.
Uma alternativa é decidir antecipadamente qual parte do aumento será destinada à segurança, a objetivos e ao consumo.
Aplicar percentagens sem verificar os resultados.
Um orçamento não é um documento que você prepara uma vez e esquece.
Sua renda, responsabilidades e despesas mudam. Analisá-las regularmente permite que você corrija problemas antes que se transformem em dívidas.
Plano de 30 dias para organizar suas finanças com esta regra.
Você não precisa transformar todas as suas finanças imediatamente. Pode usar o próximo mês para construir um sistema que funcione para as suas circunstâncias.
Primeira semana: descubra quanto dinheiro você tem disponível.
Reúna seu rendimento líquido e revise as transações da sua conta dos últimos meses.
Identifique as despesas essenciais, obrigações financeiras, compras discricionárias e pagamentos recorrentes que você costuma esquecer.
No final, você deverá saber quanto custa manter seu estilo de vida a cada mês e quanto sobra para outros objetivos.
Segunda semana: elabore um orçamento realista.
Calcule o que cada uma dessas quatro porcentagens representaria com sua renda atual.
Em seguida, compare-os com suas despesas reais.
Se a distribuição se mostrar viável, você poderá testá-la. Caso contrário, crie uma versão reduzida que priorize a estabilidade financeira.
Nesta fase, também é aconselhável definir uma meta inicial de poupança específica.
Terceira semana: organizar as contas e automatizar.
Separe seu dinheiro para necessidades, poupança e gastos discricionários usando contas, subcontas ou outro sistema que você possa gerenciar.
Se você tem uma renda estável, considere automatizar uma transferência para sua conta poupança após receber seu salário.
Antes de configurar transações automáticas, certifique-se de ter fundos suficientes para cobrir suas obrigações e evitar taxas de sobregiro.
Quarta semana: Verifique o que funcionou.
No final do mês, compare os valores orçados com as despesas reais.
Se uma categoria ultrapassou o limite, identifique a causa. Uma compra por impulso não é o mesmo que uma despesa médica essencial.
Em seguida, determine qual ajuste você poderá manter no mês seguinte.
O objetivo dos primeiros 30 dias não é alcançar a perfeição. É parar de tomar decisões financeiras sem entender o impacto delas em suas outras obrigações.
Perguntas frequentes sobre a regra 25/50/15/10
Quem criou a regra 25/50/15/10?
Mark Tilbury é um dos divulgadores que ajudaram a popularizar esse método de distribuição de renda em seu conteúdo sobre gestão financeira. Não se trata de uma regra oficial e não há evidências de que uma única pessoa tenha criado todas as suas variações.
A regra 25/50/15/10 funciona para se tornar milionário?
Não garante que você se tornará milionário. Pode ajudar a desenvolver hábitos de poupança e investimento, mas os resultados dependem da renda, do tempo, dos retornos, dos riscos e das decisões financeiras de cada pessoa.
Quanto devo investir se ganho US$ 1.000 por mês?
A fórmula original sugere US$ 250 para crescimento, US$ 500 para necessidades, US$ 150 para poupança e US$ 100 para despesas pessoais. No entanto, você só deve segui-la se suas obrigações e situação financeira permitirem essa alocação.
O que devo fazer se minhas despesas ultrapassarem 50% da minha renda?
Primeiro, calcule quanto você realmente precisa para cobrir suas necessidades básicas. Depois, ajuste outras categorias, revise as despesas que você pode reduzir e considere maneiras de aumentar sua renda. Não negligencie moradia, alimentação ou saúde apenas para atender aos requisitos mínimos.
É melhor poupar ou investir primeiro?
Depende das suas obrigações e dívidas. Geralmente, é prudente ter uma reserva inicial para despesas inesperadas e quitar dívidas caras antes de assumir riscos significativos de investimento. Poupar e investir têm propósitos diferentes.
Qual a diferença entre a regra 25/50/15/10 e a regra 25/15/50/10?
Na versão popularizada por Mark Tilbury, ambas as expressões podem se referir à mesma distribuição: 25% para crescimento, 15% para estabilidade, 50% para necessidades e 10% para recompensas. No entanto, existem adaptações com categorias diferentes; sempre verifique como cada autor define as porcentagens.
Posso aplicar essa regra se eu for autônomo ou freelancer?
Sim, mas primeiro você deve calcular sua renda disponível real após impostos e despesas comerciais. Se sua renda for variável, é melhor trabalhar com uma estimativa conservadora e manter uma reserva adequada.
Quando devo alterar as porcentagens?
Quando sua renda, despesas essenciais, responsabilidades familiares, dívidas ou objetivos financeiros mudam, o sistema deve ajudá-lo a tomar melhores decisões, e não se tornar uma obrigação que piore sua estabilidade.
Conclusão: Gerir melhor o seu dinheiro começa por compreender as suas prioridades.
A regra 25/50/15/10 traz uma lição importante: nem todo o dinheiro que você recebe deve ser automaticamente convertido em consumo.
Parte desse valor deve ser destinada a cobrir suas obrigações atuais. Outra parte pode protegê-lo contra imprevistos. E, quando sua situação permitir, você também pode reservar dinheiro para construir patrimônio a longo prazo.
Isso não significa que você deva se sentir obrigado a investir um quarto do seu salário. Para algumas pessoas, essa será uma meta alcançável; para outras, uma alocação diferente será muito mais sensata.
Antes de tentar administrar seu dinheiro como o 1% mais rico, tente entender três números: quanto você recebe, quanto precisa para viver e quanto pode economizar de forma sustentável.
A partir daí, você poderá tomar decisões mais bem informadas, reduzir erros e caminhar rumo a uma economia mais estável.
O progresso financeiro não começa quando você recebe um salário extraordinário. Ele começa quando você entende seus números e usa essas informações para decidir o que fazer com eles.
Aviso financeiro: Este conteúdo tem fins meramente educativos e não constitui aconselhamento de investimento personalizado. Os retornos apresentados são hipotéticos. Todos os investimentos envolvem riscos, incluindo a possibilidade de perda do capital investido.
Sobre o autor: Lobito Isaias publica conteúdo sobre finanças, tecnologia e estratégias digitais. Este artigo apresenta informações educativas e cálculos ilustrativos; não substitui a consultoria financeira profissional.