La regla 25/50/15/10: Cómo administrar tu dinero como el 1%
Aprende a aplicar la regla 25/50/15/10 a tu sueldo, distribuir gastos, ahorrar e invertir. Incluye ejemplos, cálculos y alternativas si tienes deudas.
Hay personas que ganan $3.000 al mes y llegan al día de cobro con la cuenta prácticamente vacía. Otras reciben $1.000, pagan sus obligaciones, mantienen ciertos ahorros y consiguen avanzar poco a poco hacia sus objetivos.
La diferencia no siempre está en cuánto dinero entra. También importa cuánto cuesta mantener el estilo de vida, qué deudas existen y cómo se distribuye cada ingreso.
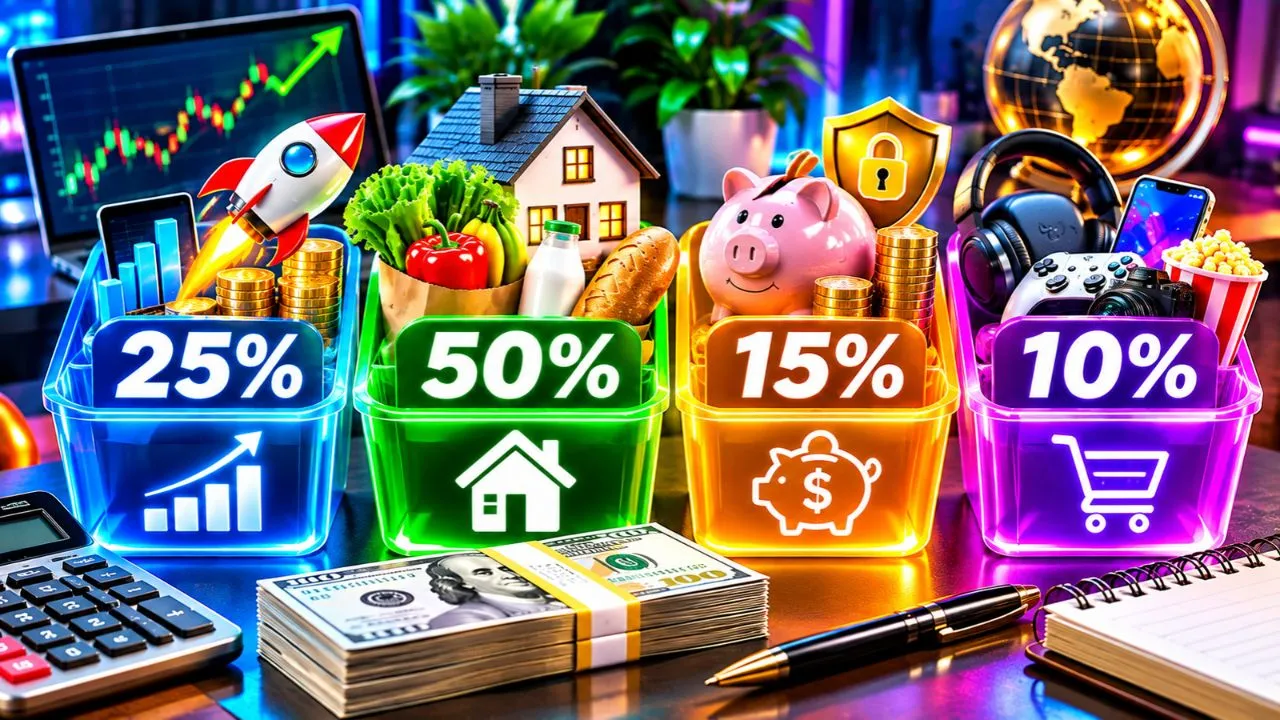
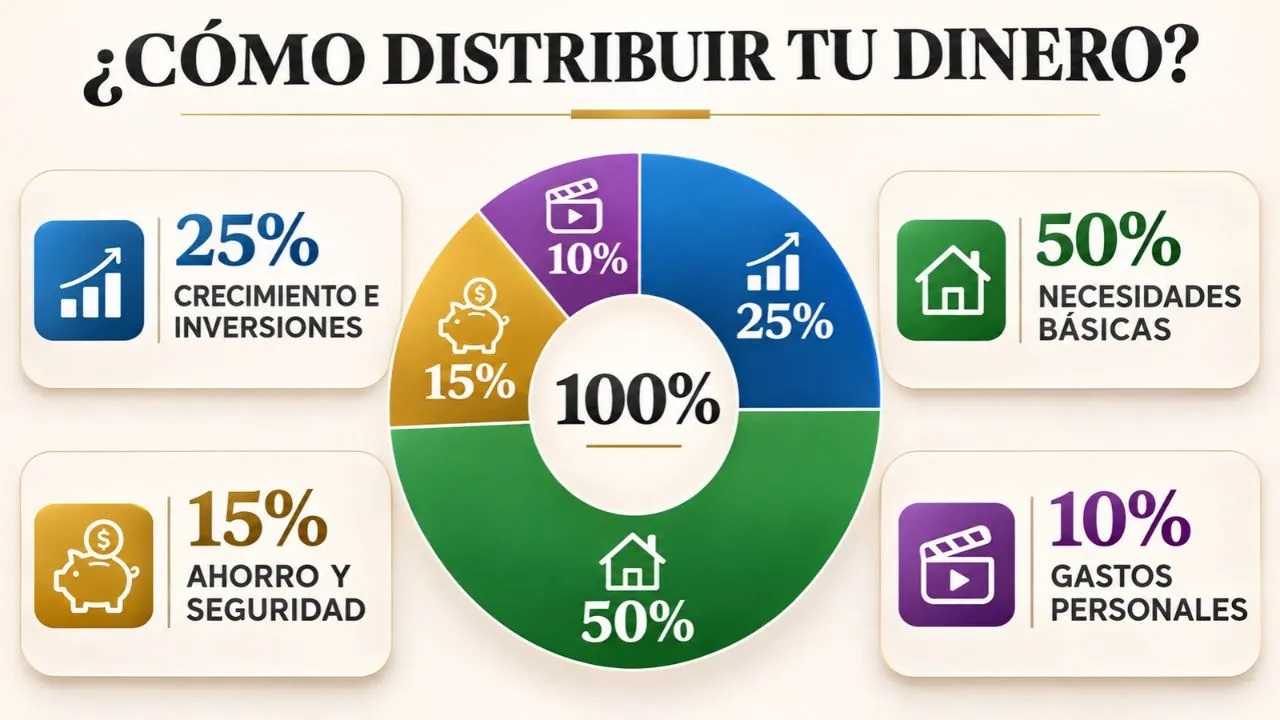
Una forma de organizar esas decisiones es la regla 25/50/15/10, un sistema de presupuesto que propone utilizar el 25% de los ingresos para crecimiento patrimonial, el 50% para necesidades esenciales, el 15% para seguridad financiera y el 10% para gastos personales.
El método se ha popularizado con la idea de administrar el dinero como el 1% más rico. Sin embargo, no existe evidencia suficiente para afirmar que todas las personas de ese grupo utilicen estos porcentajes. Su utilidad real consiste en establecer prioridades y convertirlas en decisiones mensuales.
En esta guía aprenderás a calcular cada cantidad, reconocer cuándo la regla no es viable, adaptarla si tienes deudas y organizar tus ahorros sin recurrir a promesas de riqueza rápida.
¿Qué es la regla 25/50/15/10 y cómo funciona?
La regla 25/50/15/10 es una fórmula de administración del dinero que divide los ingresos mensuales netos en cuatro categorías con objetivos diferentes.
Fue difundida, entre otros, por el empresario y divulgador financiero Mark Tilbury, quien utiliza una distribución centrada en crecimiento, estabilidad, necesidades y recompensas.
Su planteamiento es sencillo: antes de gastar tu salario, decides qué cantidad puedes utilizar para vivir, qué porcentaje necesitas proteger y cuánto estás en condiciones de destinar al futuro.
| Porcentaje | Categoría | Finalidad |
|---|---|---|
| 25% | Crecimiento e inversiones | Construir patrimonio a largo plazo |
| 50% | Necesidades básicas | Pagar gastos indispensables |
| 15% | Ahorro y seguridad | Crear una reserva financiera |
| 10% | Gastos personales | Disfrutar del dinero responsablemente |
| 100% | Total | Organizar todos tus ingresos |
La fórmula se calcula sobre el ingreso neto, es decir, el dinero que realmente tienes disponible después de impuestos y deducciones obligatorias.
Por ejemplo, con un salario de $1.600, las cantidades serían $400 para crecimiento, $800 para necesidades, $240 para ahorro y $160 para gastos personales.
Hay un detalle fundamental: los porcentajes son una referencia, no una obligación. Si necesitas el 70% de tu salario para vivienda, alimentación y transporte, no debes recortar gastos indispensables únicamente para cumplir el método.
El 25% para crecimiento: cómo empezar a construir patrimonio
La primera parte de la regla propone reservar una cuarta parte de los ingresos para mejorar tu situación económica futura.
A diferencia del dinero utilizado para pagar facturas, el objetivo de este porcentaje es adquirir activos, desarrollar capacidades productivas o financiar proyectos capaces de generar valor con el tiempo.
Supongamos que recibes $2.000 netos mensuales. El 25% representa $500. Si tu situación financiera es estable, esa cantidad podría destinarse a inversiones de largo plazo compatibles con tus objetivos y tolerancia al riesgo.
Pero hay una diferencia entre destinar dinero a una inversión y conseguir una rentabilidad. Ningún porcentaje garantiza resultados positivos.
¿En qué puedes utilizar ese 25%?
Una posibilidad son los fondos de inversión diversificados, que permiten distribuir el capital entre diferentes activos. También existen instrumentos de renta fija, fondos indexados y planes de ahorro para la jubilación, dependiendo del país y de las alternativas disponibles.
Otra posibilidad es invertir en una actividad productiva. Un profesional independiente podría adquirir herramientas que le permitan prestar mejores servicios, mientras que una pequeña empresa podría financiar una mejora operativa con una rentabilidad esperada razonable.
No todas las inversiones empresariales generan beneficios. Comprar una computadora costosa o pagar publicidad sin un plan comercial no convierte automáticamente ese gasto en una inversión rentable.
Antes de comprometer el dinero, conviene evaluar el costo completo, los riesgos, las comisiones, el horizonte temporal y la facilidad para recuperar el capital.
¿Debes invertir el 25% aunque tengas deudas?
No necesariamente. Este es uno de los puntos en los que la regla necesita mayor flexibilidad.
Si tienes una tarjeta de crédito que cobra intereses elevados, seguir invirtiendo mientras la deuda aumenta puede perjudicar tus finanzas.
La Comisión de Bolsa y Valores de Estados Unidos, a través de Investor.gov, recomienda dar prioridad al pago de deudas de alto interés antes de asumir determinados riesgos de inversión.
Una estrategia razonable consiste en cubrir las necesidades y pagos mínimos, crear una pequeña reserva para imprevistos y destinar parte del presupuesto de crecimiento a reducir las deudas más costosas.
Cuando esas obligaciones estén bajo control, puedes aumentar progresivamente tus inversiones.
El 50% para necesidades básicas: conoce cuánto cuesta realmente tu vida
La segunda parte de la regla está dedicada a los gastos indispensables.
Aquí se incluyen vivienda, alimentación básica, transporte necesario, servicios públicos, atención médica, seguros esenciales y pagos mínimos obligatorios de préstamos.
No se trata de mantener esos gastos artificialmente bajos. Se trata de conocer cuánto cuestan y determinar si guardan una proporción sostenible con tus ingresos.
Por ejemplo, una persona que gana $1.800 tendría un presupuesto ideal de referencia de $900 para necesidades.
El problema aparece cuando el alquiler cuesta $650, la alimentación $300 y el transporte $150. Con esas tres partidas ya necesita $1.100, sin considerar servicios u otras obligaciones.
En ese escenario, insistir en el límite de $900 no soluciona el problema. La distribución debe adaptarse a los gastos reales.
Cómo distinguir las necesidades de los deseos
Una necesidad es un gasto que debes cubrir para mantener unas condiciones adecuadas de vida y cumplir tus responsabilidades.
La alimentación es indispensable; pedir comida a domicilio varias veces por semana suele ser un gasto discrecional. Necesitar internet para trabajar puede ser esencial; contratar varios servicios de entretenimiento no necesariamente lo es.
También existen gastos que dependen del contexto. Un automóvil puede ser imprescindible para una persona que trabaja en una zona sin transporte público y una comodidad opcional para otra que vive cerca de su empleo.
La clasificación correcta no depende únicamente del producto. Depende de la función que cumple en tu vida y de las alternativas razonables disponibles.
El gasto que muchas personas olvidan incluir
Los gastos anuales también deben formar parte del presupuesto.
Imagina que pagas $240 al año por un seguro y $360 por el mantenimiento previsible de tu vehículo. Aunque esos pagos no ocurran todos los meses, representan $600 anuales.
Eso equivale a reservar $50 mensuales para obligaciones futuras.
Si no lo haces, el mes en que llegue la factura parecerá que has sufrido una emergencia, cuando en realidad era un gasto conocido que podías planificar.
El 15% para ahorrar: construye tu protección financiera
El ahorro no cumple exactamente la misma función que la inversión.
Mientras una inversión busca obtener un rendimiento y puede perder valor, el fondo de emergencia tiene como prioridad ofrecer seguridad y disponibilidad.
Su objetivo es permitirte afrontar gastos imprevistos sin depender inmediatamente de una tarjeta de crédito o un préstamo.
Según la Oficina para la Protección Financiera del Consumidor de Estados Unidos, disponer de una reserva específica puede ayudar a afrontar interrupciones de ingresos, reparaciones y otros gastos inesperados.
El 15% de la regla está pensado principalmente para construir esa protección.
¿Cuánto dinero necesitas en tu fondo de emergencia?
Una referencia frecuente es reunir entre tres y seis meses de gastos esenciales, aunque el importe adecuado depende de cada situación.
Si gastas $750 mensuales en necesidades indispensables, una reserva de tres meses equivale a $2.250. Una de seis meses sería de $4.500.
Si trabajas por cuenta propia, tus ingresos son inestables o varias personas dependen económicamente de ti, podrías necesitar una reserva mayor.
No existe un número universal. Lo importante es evaluar qué cantidad te permitiría afrontar un periodo difícil sin asumir deudas innecesarias.
Cómo calcular cuánto tardarás en conseguirlo
Imagina que ganas $1.500 netos al mes y tus gastos indispensables son de $750.
Al destinar el 15% al fondo de emergencia, ahorrarías $225 mensuales.
| Objetivo | Cantidad | Tiempo aproximado |
|---|---|---|
| 1 mes de gastos | $750 | 4 meses |
| 3 meses de gastos | $2.250 | 10 meses |
| 6 meses de gastos | $4.500 | 20 meses |
Los cálculos suponen que empiezas sin ahorros, realizas aportaciones constantes y no retiras dinero. No incluyen intereses.
Una vez alcanzada tu reserva, puedes revisar el destino de ese 15%. Por ejemplo, podrías dedicar parte a gastos futuros planificados o aumentar las aportaciones a objetivos de largo plazo.
La reserva debe mantenerse suficientemente accesible y separada del dinero destinado a compras cotidianas.
El 10% para disfrutar: por qué un presupuesto también necesita flexibilidad
Muchas personas relacionan la buena administración financiera con eliminar por completo las salidas, los viajes o las compras personales.
Pero un presupuesto que exige renunciar a cualquier gasto agradable puede resultar difícil de mantener.
El último 10% de la regla reconoce que las actividades personales también tienen un lugar dentro de una economía organizada.
Si ganas $1.500, dispondrías de $150 para entretenimiento, experiencias, pequeños gustos o compras no esenciales.
Puedes gastar esa cantidad durante el mes o reservar una parte para una actividad más importante.
La diferencia está en que sabes cuánto puedes utilizar sin comprometer las facturas, el ahorro y las obligaciones ya asumidas.
Este porcentaje también es flexible. Si estás atravesando una dificultad económica, puede ser necesario reducir temporalmente los gastos discrecionales.
Cómo aplicar la regla 25/50/15/10 según cuánto ganas
La forma más sencilla de comprender el sistema es calcularlo sobre cantidades concretas.
La siguiente tabla muestra cómo quedaría la distribución para distintos ingresos netos mensuales, expresados en dólares estadounidenses.
| Ingreso mensual | 25% crecimiento | 50% necesidades | 15% ahorro | 10% personal |
|---|---|---|---|---|
| $700 | $175 | $350 | $105 | $70 |
| $1.000 | $250 | $500 | $150 | $100 |
| $1.600 | $400 | $800 | $240 | $160 |
| $2.400 | $600 | $1.200 | $360 | $240 |
| $3.500 | $875 | $1.750 | $525 | $350 |
| $5.000 | $1.250 | $2.500 | $750 | $500 |
Los resultados son cálculos matemáticos, no cantidades que todas las personas deban seguir.
Quien gana $700 podría necesitar más de $350 para cubrir sus gastos básicos. En ese caso, reducir las inversiones y proteger las necesidades esenciales sería una decisión más razonable que aplicar porcentajes rígidos.
La ventaja de esta tabla es que muestra el objetivo ideal. El siguiente paso consiste en compararlo con la realidad.
Un ejemplo completo: cómo organizar $2.000 mensuales
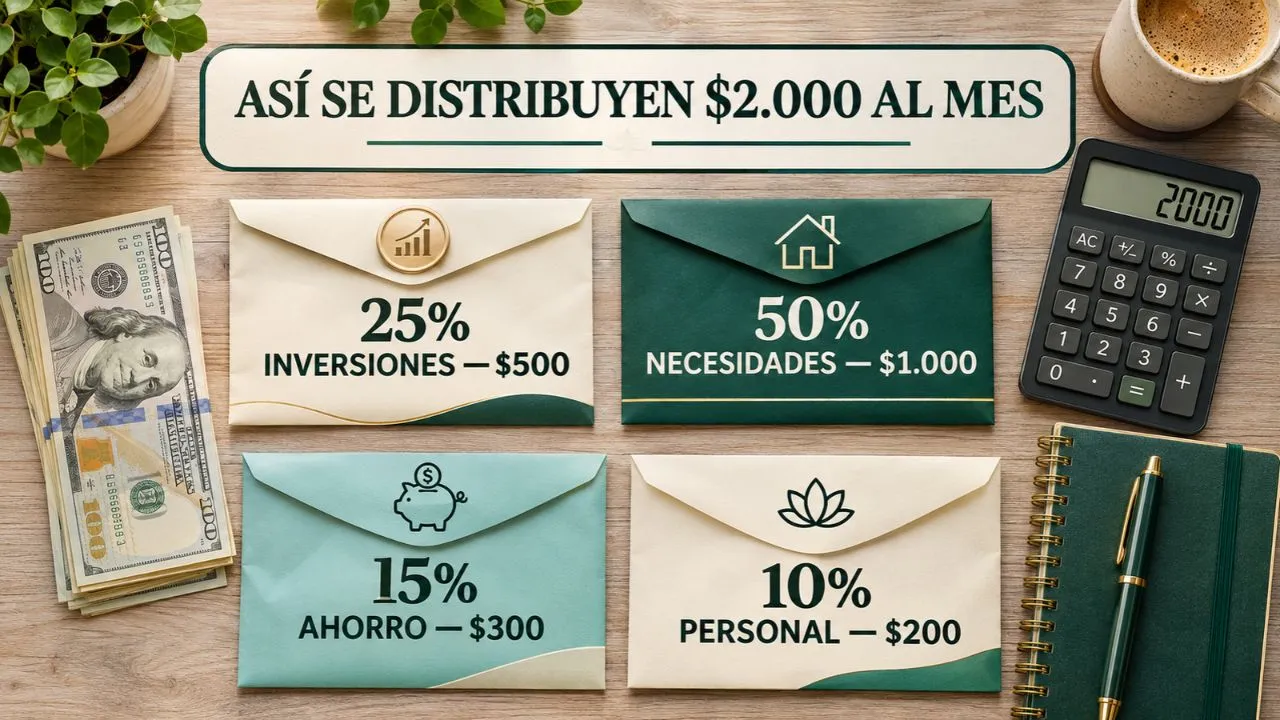
Imagina a una persona que recibe $2.000 netos, no tiene deudas costosas y desea organizar sus finanzas.
Sus necesidades reales ascienden a $1.000 mensuales, por lo que puede aplicar la regla sin descuidar sus obligaciones.
El presupuesto sería el siguiente:
| Categoría | Presupuesto mensual | Aportación anual |
|---|---|---|
| Crecimiento e inversiones | $500 | $6.000 |
| Necesidades esenciales | $1.000 | $12.000 |
| Fondo de seguridad | $300 | $3.600 |
| Gastos personales | $200 | $2.400 |
| Total | $2.000 | $24.000 |
En doce meses habría destinado $6.000 a inversiones y aportado otros $3.600 a su reserva financiera.
Esto representa $9.600 asignados a objetivos patrimoniales y de seguridad.
No significa que haya ganado $9.600. Las inversiones podrían aumentar o perder valor, mientras que el ahorro representa dinero reservado, no un rendimiento.
Lo importante es que una parte significativa de los ingresos se ha destinado deliberadamente a objetivos futuros en lugar de desaparecer en gastos no planificados.
¿Cuánto podría crecer tu dinero si inviertes todos los meses?
Uno de los principales atractivos de invertir a largo plazo es la posibilidad de obtener rendimientos sobre cantidades previamente acumuladas.
Este proceso se conoce como crecimiento compuesto.
Imagina que inviertes $250 mensuales durante veinte años y utilizamos una rentabilidad hipotética constante del 5% anual nominal, capitalizada mensualmente.
El resultado aproximado sería:
| Plazo | Total aportado | Valor final hipotético |
|---|---|---|
| 10 años | $30.000 | $38.821 |
| 20 años | $60.000 | $102.758 |
En el escenario de veinte años, habrías aportado $60.000 de tu bolsillo. La diferencia hasta el valor final correspondería al crecimiento calculado bajo esos supuestos.
No es una predicción ni una rentabilidad garantizada. El cálculo no incluye comisiones, impuestos ni inflación. Además, los mercados no generan una rentabilidad constante todos los meses y pueden producir pérdidas.
La cifra también sería diferente si aumentas o reduces tus aportaciones, cambias de inversión o necesitas retirar dinero.
Lo que demuestra el ejercicio es el efecto matemático que pueden tener las aportaciones periódicas y el tiempo, no que cualquier inversión vaya a producir esos resultados.
Para reducir riesgos innecesarios, resulta importante comprender la diversificación. Investor.gov explica cómo distribuir las inversiones según los objetivos, el plazo y la tolerancia al riesgo.
¿Qué pasa si ganas poco y no puedes seguir la regla?
Esta es probablemente la pregunta más importante de toda la guía.
La regla supone que una persona puede cubrir sus gastos básicos utilizando únicamente la mitad de sus ingresos y reservar otro 40% para crecimiento y seguridad.
Sin embargo, ese escenario no siempre es realista.
Consideremos a alguien que recibe $950 netos mensuales y necesita $665 para alimentación, vivienda, servicios y transporte.
Sus necesidades representan el 70% de sus ingresos. El presupuesto disponible después de cubrirlas es de $285.
Intentar invertir el 25% del sueldo y ahorrar otro 15% consumiría $380, una cantidad superior al dinero realmente disponible antes de considerar los gastos personales.
La regla original, en este caso, no funciona.
Una adaptación para ingresos ajustados
La persona podría comenzar con una distribución alternativa:
| Categoría | Regla original | Ejemplo adaptado |
|---|---|---|
| Crecimiento | 25% | 5% |
| Necesidades | 50% | 70% |
| Ahorro | 15% | 15% |
| Personal | 10% | 10% |
Con $950 mensuales, esta adaptación asignaría $47,50 al crecimiento, $665 a necesidades, $142,50 al ahorro y $95 a gastos personales.
Incluso esta versión podría requerir modificaciones. Si existen deudas costosas o una situación económica frágil, quizá convenga priorizar una reserva mínima y los pagos pendientes antes de invertir.
La finalidad no es cumplir un porcentaje por orgullo, sino disponer de un presupuesto sostenible.
Tres etapas para mejorar tus finanzas
Primera etapa: estabilidad. Cubre necesidades indispensables, evita atrasos, registra gastos y comienza una pequeña reserva para emergencias.
Segunda etapa: recuperación. Reduce deudas costosas, fortalece tu fondo de seguridad y busca mejorar el dinero disponible al finalizar cada mes.
Tercera etapa: crecimiento. Cuando exista mayor estabilidad, incrementa progresivamente las aportaciones destinadas a inversiones y metas de largo plazo.
No tienes que pasar de ahorrar cero a invertir el 25% inmediatamente. Los hábitos sostenibles suelen ser más útiles que los objetivos que abandonas al segundo mes.
¿Cómo administrar el dinero si trabajas por cuenta propia?
El presupuesto puede ser más complicado para quienes trabajan como freelancers, comerciantes, profesionales independientes o propietarios de pequeños negocios.
Un empleado con salario fijo conoce aproximadamente cuánto recibirá cada mes. Una persona que depende de ventas, proyectos o comisiones puede experimentar cambios significativos.
El primer error que debe evitarse es confundir facturación con ingresos personales disponibles.
Si tu negocio factura $3.000, pero necesita $1.000 para operaciones y otros $400 para obligaciones tributarias, no deberías utilizar los $3.000 completos como base de tu presupuesto familiar.
En este ejemplo simplificado, quedarían $1.600 antes de considerar cualquier otra obligación o ajuste pendiente.
Cómo adaptar la regla a ingresos variables
Comienza revisando los ingresos netos de los últimos seis a doce meses.
Puedes utilizar la calculadora de promedio de Lobito Isaias para obtener una media aritmética de varias cantidades, introduciendo cada ingreso como un valor con el mismo peso.
Sin embargo, el promedio no siempre representa un ingreso mensual seguro. Si hay meses excepcionalmente altos y otros bajos, conviene construir el presupuesto sobre una cantidad conservadora que puedas sostener.
También es útil separar las cuentas del negocio y las personales. De esa manera, los gastos de operación no se confunden con el dinero destinado a vivienda, alimentación o ahorro familiar.
Cuando recibas ingresos extraordinarios, puedes utilizarlos para fortalecer tu reserva, reducir deudas o acercarte a objetivos de largo plazo.
Cómo aumentar tus ingresos para que la regla sea más fácil de cumplir
Reducir gastos tiene un límite. Por debajo de cierta cantidad, continuar recortando puede afectar necesidades importantes.
Aumentar los ingresos también puede ayudarte a mejorar el presupuesto, especialmente cuando ya estás administrando responsablemente lo que recibes.
Imagina que tus gastos esenciales se mantienen en $900 mensuales.
Si ganas $1.200, esas necesidades representan el 75% de tus ingresos. Pero si consigues elevar tu ingreso neto hasta $1.800 sin aumentar esos gastos, pasan a representar el 50%.
Esa diferencia cambia considerablemente tu capacidad para ahorrar e invertir.
Una posibilidad es desarrollar una actividad complementaria. En esta guía encontrarás 20 trabajos para generar ingresos desde casa, con alternativas como asistencia virtual, redacción, programación, diseño y servicios digitales.
Si ya tienes un negocio, también puedes concentrarte en mejorar las ventas de los productos o servicios existentes.
Por ejemplo, aprender cómo anunciar tu negocio en Google Maps para conseguir más clientes puede ser útil para empresas locales que necesitan ampliar su alcance comercial.
Eso sí, cualquier campaña publicitaria debe evaluarse según su costo y los ingresos que realmente genera. Gastar más en anuncios no garantiza ganar más dinero.
La combinación más favorable es mejorar los ingresos disponibles mientras mantienes controladas las obligaciones y evitas aumentar automáticamente todos los gastos.
Regla 25/50/15/10 frente a la regla 50/30/20
Otro método conocido para organizar las finanzas es la regla 50/30/20.
Su distribución consiste en utilizar el 50% de los ingresos para necesidades, el 30% para deseos y el 20% para ahorro, inversiones o determinadas metas financieras.
La regla 25/50/15/10 propone una mayor proporción destinada al futuro, pero deja menos espacio para el consumo discrecional.
| Aspecto | Regla 25/50/15/10 | Regla 50/30/20 |
|---|---|---|
| Necesidades | 50% | 50% |
| Ahorro e inversión | 40% combinado | 20% |
| Gastos personales | 10% | 30% |
| Principal ventaja | Mayor capacidad potencial de acumulación | Mayor flexibilidad de consumo |
| Principal dificultad | Exige margen financiero considerable | Puede destinar menos a metas patrimoniales |
Ninguno de los dos métodos es universalmente superior.
El 50/30/20 puede ofrecer un punto de partida más cómodo si tus finanzas están equilibradas, pero necesitas mayor flexibilidad en los gastos personales.
El 25/50/15/10 puede servir como una meta ambiciosa cuando tu ingreso permite reservar una proporción elevada sin descuidar obligaciones.
Y si ninguno se adapta a tu economía, puedes utilizar un presupuesto personalizado o de base cero, en el que asignas una finalidad a cada cantidad disponible según tus prioridades reales.
Los errores que pueden hacer fracasar la regla 25/50/15/10
Invertir mientras acumulas deudas costosas
Comprar activos financieros mientras pagas intereses elevados puede empeorar tu situación económica.
Antes de invertir agresivamente, revisa cuánto te cuestan tus préstamos y considera reducir las deudas más caras.
Confundir el fondo de emergencia con un fondo de inversión
El dinero para emergencias necesita disponibilidad y seguridad. No debería depender de vender activos volátiles en un momento desfavorable.
Una reserva no cumple su función si pierdes acceso al dinero precisamente cuando lo necesitas.
Olvidar los gastos anuales
Los seguros, mantenimientos y otras obligaciones periódicas pueden desequilibrar tu presupuesto si no apartas una cantidad cada mes.
El hecho de que una factura llegue una vez al año no significa que sea imposible planificarla.
Aumentar el estilo de vida con cada incremento salarial
Si tu salario sube $300, pero inmediatamente adquieres nuevas obligaciones por ese mismo importe, tu margen financiero no mejora.
Una alternativa es decidir anticipadamente qué parte del aumento destinarás a seguridad, objetivos y consumo.
Aplicar porcentajes sin revisar tus resultados
Un presupuesto no es un documento que preparas una vez y olvidas.
Tus ingresos, responsabilidades y gastos cambian. Revisarlos periódicamente permite corregir problemas antes de que se conviertan en deudas.
Plan de 30 días para organizar tus finanzas con esta regla
No necesitas transformar toda tu economía de inmediato. Puedes utilizar el próximo mes para construir un sistema que funcione en tus circunstancias.
Primera semana: descubre cuánto dinero tienes disponible
Reúne tus ingresos netos y revisa los movimientos de tus cuentas de los últimos meses.
Identifica gastos indispensables, obligaciones financieras, compras discrecionales y pagos periódicos que normalmente olvidas.
Al finalizar, deberías conocer cuánto cuesta mantener tu vida cada mes y qué cantidad queda disponible para otros objetivos.
Segunda semana: diseña un presupuesto realista
Calcula cuánto representarían los cuatro porcentajes con tus ingresos actuales.
Después compáralos con tus gastos reales.
Si la distribución resulta viable, puedes probarla. Si no, crea una versión ajustada que priorice estabilidad financiera.
En esta etapa también conviene establecer una meta inicial concreta de ahorro.
Tercera semana: organiza las cuentas y automatiza
Separa el dinero de las necesidades, el ahorro y los gastos discrecionales mediante cuentas, subcuentas u otro sistema que puedas administrar.
Si tienes ingresos estables, considera automatizar una transferencia al ahorro después de recibir tu salario.
Antes de configurar movimientos automáticos, asegúrate de mantener saldo suficiente para las obligaciones y evitar cargos por descubierto.
Cuarta semana: comprueba qué funcionó
Al cerrar el mes, compara las cantidades presupuestadas con los gastos reales.
Si una categoría superó el límite, identifica la causa. No es lo mismo una compra impulsiva que un gasto médico indispensable.
Después determina qué ajuste puedes mantener el mes siguiente.
El objetivo de los primeros 30 días no es alcanzar la perfección. Es dejar de tomar decisiones financieras sin conocer su impacto sobre el resto de tus obligaciones.
Preguntas frecuentes sobre la regla 25/50/15/10
¿Quién creó la regla 25/50/15/10?
Mark Tilbury es uno de los divulgadores que popularizó esta distribución de ingresos en contenidos sobre administración del dinero. No se trata de una norma oficial ni está demostrado que exista un único creador de todas sus variantes.
¿La regla 25/50/15/10 sirve para hacerse millonario?
No garantiza convertirse en millonario. Puede contribuir a desarrollar hábitos de ahorro e inversión, pero los resultados dependen de los ingresos, el tiempo, los rendimientos, los riesgos y las decisiones financieras de cada persona.
¿Cuánto debo invertir si gano $1.000 mensuales?
La fórmula original propone $250 para crecimiento, $500 para necesidades, $150 para ahorro y $100 para gastos personales. Sin embargo, solo debes seguirla si tus obligaciones y tu situación financiera permiten esa distribución.
¿Qué hago si mis gastos superan el 50% de mis ingresos?
Calcula primero cuánto necesitas realmente para cubrir tus necesidades. Después ajusta las demás categorías, revisa gastos que puedas reducir y considera alternativas para mejorar los ingresos. No descuides vivienda, alimentación o atención médica por cumplir la regla.
¿Es mejor ahorrar o invertir primero?
Depende de tus obligaciones y deudas. Normalmente conviene disponer de una reserva inicial para imprevistos y atender las deudas costosas antes de asumir riesgos de inversión importantes. El ahorro y la inversión cumplen funciones diferentes.
¿Qué diferencia existe entre la regla 25/50/15/10 y la 25/15/50/10?
En la versión difundida por Mark Tilbury, ambas expresiones pueden referirse a la misma distribución: 25% para crecimiento, 15% para estabilidad, 50% para necesidades y 10% para recompensas. Sin embargo, existen adaptaciones con categorías distintas; comprueba siempre cómo define cada autor los porcentajes.
¿Puedo aplicar esta regla si soy autónomo o freelancer?
Sí, pero debes calcular primero los ingresos personales realmente disponibles después de atender obligaciones tributarias y gastos de negocio. Si tus ingresos varían, conviene trabajar con una base conservadora y mantener una reserva adecuada.
¿Cuándo debería cambiar los porcentajes?
Cuando cambien tus ingresos, gastos esenciales, responsabilidades familiares, deudas o metas financieras. El sistema debe ayudarte a tomar mejores decisiones, no convertirse en una obligación que empeore tu estabilidad.
Conclusión: administrar mejor tu dinero empieza por entender tus prioridades
La regla 25/50/15/10 tiene una enseñanza importante: no todo el dinero que recibes debería convertirse automáticamente en consumo.
Una parte necesita cubrir tus obligaciones actuales. Otra puede protegerte frente a imprevistos. Y cuando tu situación lo permite, también puedes reservar dinero para construir patrimonio a largo plazo.
Eso no significa que debas sentirte obligado a invertir una cuarta parte de tu sueldo. Para algunas personas será un objetivo alcanzable; para otras, una distribución diferente resultará mucho más sensata.
Antes de intentar administrar tu dinero como el 1% más rico, procura entender tres cifras: cuánto recibes, cuánto necesitas para vivir y cuánto puedes reservar de manera sostenible.
A partir de ahí puedes tomar decisiones mejor informadas, reducir errores y avanzar hacia una economía más estable.
El progreso financiero no comienza cuando consigues un salario extraordinario. Comienza cuando comprendes tus números y utilizas esa información para decidir qué hacer con ellos.
Aviso financiero: este contenido es educativo y no constituye asesoramiento de inversión personalizado. Las rentabilidades utilizadas son hipotéticas. Toda inversión implica riesgos, incluida la posible pérdida del capital.
Sobre el autor: Lobito Isaias publica contenidos sobre finanzas, tecnología y estrategias digitales. Este artículo presenta información educativa y cálculos ilustrativos; no sustituye una evaluación financiera profesional.